
Налоги
Должная осмотрительность при выборе контрагента: полный чек-лист и актуальная практика
Поговорить с бухгалтером
Ситуация знакома многим: компания работала с поставщиком несколько лет, всё шло гладко, а потом пришла выездная налоговая проверка. Инспекторы изучили цепочку контрагентов, нашли «техническую» компанию в третьем звене и предъявили доначисления по НДС и налогу на прибыль на десятки миллионов рублей. Доказать, что вы ни о чём не знали, оказалось сложнее, чем казалось. Именно для того, чтобы такого не происходило, существует институт должной осмотрительности. В этом материале я разберу, что он означает сегодня, как выглядит реальный чек-лист проверки контрагента и какие инструменты защитят вас при общении с ФНС.
Должная осмотрительность давно перестала быть формальностью. Сегодня это реальный инструмент защиты бизнеса от налоговых доначислений, субсидиарной ответственности и уголовного преследования. ФНС работает с АСК НДС-3 и АИС «Налог-3», которые автоматически выявляют разрывы в цепочках НДС и связи с техническими компаниями. Компании, которые ограничиваются выпиской из ЕГРЮЛ, рискуют потерять вычеты и расходы. Те же, кто выстраивает системную проверку с документальным досье, имеют весомые аргументы в суде. По нашей практике, грамотно оформленное досье контрагента позволяет успешно оспорить до 70% претензий налогового органа на стадии досудебного урегулирования. Инвестиции в комплаенс несопоставимо меньше потерь от доначислений.

Термин «должная осмотрительность» не закреплён в Налоговом кодексе РФ ни в одной статье. Это доктринальное понятие, которое возникло из правоприменительной практики. Его отправная точка — Постановление Пленума Высшего Арбитражного Суда РФ № 53 от 12 октября 2006 года «Об оценке арбитражными судами обоснованности получения налогоплательщиком налоговой выгоды». Именно в этом документе впервые было указано: налоговая выгода не может быть признана обоснованной, если налогоплательщик действовал без должной осмотрительности и осторожности и ему должно было быть известно о нарушениях, допущенных контрагентом.
С 2006 года понятие прошло длинный путь. Первоначально суды трактовали его достаточно узко: достаточно было получить от контрагента базовый пакет учредительных документов. Постепенно требования ужесточались. С 2017 года ключевым регулятором стала статья 54.1 НК РФ, введённая Федеральным законом № 163-ФЗ. Она не использует термин «должная осмотрительность», но устанавливает условия, при которых налогоплательщик вправе учитывать расходы и применять вычеты: сделка не должна быть направлена на уменьшение налоговой базы как основную цель, а обязательство по сделке должно быть исполнено именно тем лицом, которое указано в договоре, либо лицом, которому обязательство было передано в установленном порядке.
[Изображение: Схема эволюции понятия должной осмотрительности — временная шкала от Постановления Пленума ВАС №53 (2006) через введение ст. 54.1 НК РФ (2017) до актуальных разъяснений ФНС и судебной практики Верховного суда (2024-2026), с указанием ключевых документов на каждом этапе]
Принципиальная трансформация произошла после письма ФНС России от 10 марта 2021 года № БВ-4-7/3060@. В нём налоговая служба ввела стандарт «коммерческой осмотрительности»: налогоплательщик должен доказать не просто факт получения документов, а то, что при выборе контрагента он действовал как разумный участник рынка. Это означает: изучал деловую репутацию, анализировал возможность реального исполнения договора, имел основания полагать, что контрагент добросовестен. Разница существенная: от формальной проверки документов к содержательной оценке контрагента.
Должная осмотрительность и деловая цель сделки — два самостоятельных, но взаимосвязанных элемента. Деловая цель означает, что сделка совершена ради достижения реального хозяйственного результата, а не исключительно ради налоговой экономии. Должная осмотрительность отвечает на вопрос: как вы выбирали контрагента для достижения этой цели. Если сделка имеет деловую цель, но контрагент оказался «технической» компанией, налоговый орган всё равно может отказать в вычетах — если докажет, что вы знали или должны были знать о его недобросовестности.
В системе налогового контроля должная осмотрительность занимает место инструмента разграничения добросовестных и недобросовестных налогоплательщиков. Добросовестный налогоплательщик, который реально проверял контрагента и не знал о его «технической» природе, защищён от полного отказа в вычетах. Недобросовестный, который сознательно участвовал в схеме или закрывал глаза на очевидные признаки фиктивности, лишается такой защиты полностью.
Ключевые документы, которыми необходимо руководствоваться сегодня:
Международные стандарты KYC (Know Your Customer), разработанные в рамках рекомендаций FATF, оказали прямое влияние на российскую практику: именно из KYC пришла идея риск-ориентированного подхода, когда глубина проверки зависит от уровня риска конкретного контрагента и сделки.
Судебная коллегия по экономическим спорам Верховного Суда РФ в последние годы последовательно формирует стандарты оценки осмотрительности. Ключевые позиции:
Формальный пакет документов не доказывает осмотрительность. В ряде определений СКЭС ВС РФ суд указывал: наличие у налогоплательщика учредительных документов и выписки из ЕГРЮЛ не свидетельствует о проявлении должной осмотрительности, если из обстоятельств дела следует, что контрагент не мог реально исполнить договор.
Реальность исполнения важнее формы документов. Суды оценивают, кто фактически выполнял работы или поставлял товар. Если реальным исполнителем был не задекларированный контрагент, а иное лицо, это само по себе является основанием для отказа в вычетах.
Налоговая реконструкция применяется при раскрытии реального исполнителя. Если налогоплательщик сотрудничает с налоговым органом и раскрывает, кто в действительности исполнял договор, суды допускают частичный учёт расходов исходя из реальных затрат.
Субсидиарная ответственность руководителей. Верховный Суд подтверждает: генеральный директор, допустивший работу с заведомо фиктивными контрагентами, может быть привлечён к субсидиарной ответственности по долгам компании перед бюджетом в рамках процедуры банкротства. Это делает вопрос осмотрительности личным для каждого руководителя.
Главное изменение последних лет — не ужесточение законодательства, а технологический скачок в налоговом администрировании. АСК НДС-3 (автоматизированная система контроля НДС третьего поколения) в режиме реального времени сопоставляет данные книг покупок и продаж всех плательщиков НДС в стране. Система автоматически выявляет «разрывы» — ситуации, когда покупатель заявил вычет по счёту-фактуре, а продавец не отразил соответствующую реализацию или вовсе не представил отчётность.
АИС «Налог-3» — комплексная платформа, которая интегрирует данные о налогоплательщиках из множества источников: банковские операции, данные таможни, Росреестра, ПФР, ЗАГС. Система строит «профиль» компании и её связи с контрагентами, позволяя инспекторам видеть всю цепочку движения денег и товаров.
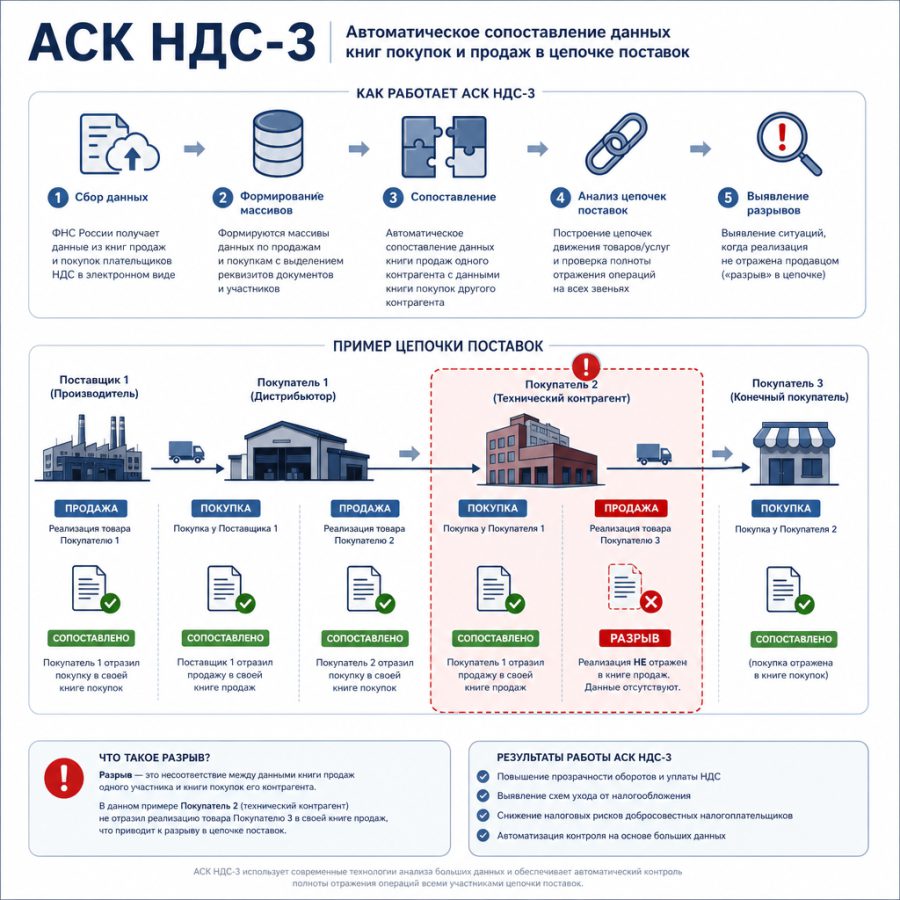
Результат: глубина и скорость налоговых проверок выросли кардинально. Если раньше выездная проверка могла начаться через 3–4 года после совершения операции, сегодня камеральная проверка декларации по НДС фактически происходит в автоматическом режиме в течение нескольких недель после её подачи. Налогоплательщики, работающие с «техническими» контрагентами, получают требования о пояснениях или вызовы на комиссии значительно быстрее, чем прежде.
По данным ФНС России, эффективность выездных налоговых проверок стабильно растёт: средняя сумма доначислений по одной выездной проверке юридического лица превышает несколько десятков миллионов рублей. Значительная доля этих доначислений связана именно со сделками с «проблемными» контрагентами. Одновременно растёт число уголовных дел по статье 199 УК РФ (уклонение от уплаты налогов), возбуждаемых по материалам налоговых органов.
Ещё один значимый тренд — переход к риск-ориентированному подходу. ФНС концентрирует ресурсы на проверках компаний с высоким риском, а не проверяет всех подряд. Это означает: если ваша компания попала в зону риска (например, из-за связей с «техническими» контрагентами), вероятность выездной проверки резко возрастает.
Цифровые следы и электронные доказательства приобрели самостоятельное значение. Переписка в мессенджерах, IP-адреса при подписании ЭДО-документов, совпадение IP-адресов контрагентов (признак управления несколькими компаниями из одного места) — всё это используется налоговыми органами и судами как доказательства.
Тема должной осмотрительности касается всех участников хозяйственной деятельности, но для разных категорий акценты различаются.
Собственники и генеральные директора несут личный риск: субсидиарная ответственность при банкротстве компании из-за налоговых долгов и уголовное преследование по ст. 199 УК РФ. Для них осмотрительность — это защита личных активов.
Финансовые директора и главные бухгалтеры отвечают за сохранность вычетов по НДС и правомерность расходов. Именно они чаще всего первыми получают требования от ФНС и должны обеспечить документальную базу для ответа.
Юристы и налоговые консультанты разрабатывают регламенты проверки, формируют досье и защищают позицию компании в судах. Для них важна актуальность применяемых стандартов.
Специалисты по закупкам часто оказываются в ситуации, когда нужно быстро найти поставщика и закрыть срочную потребность. Без встроенных процедур проверки они становятся «слабым звеном».
Индивидуальные предприниматели нередко недооценивают риски, считая, что масштаб их бизнеса не привлечёт внимания ФНС. Это заблуждение: АСК НДС-3 работает со всеми плательщиками НДС без исключения.
За годы работы с бизнесом мы слышим одни и те же возражения. Разберём самые частые.
Крупные и известные компании действительно несут меньший риск. Но «известность» не означает отсутствие проблем: даже у крупных игроков бывают дочерние структуры или субподрядчики с признаками фиктивности. Кроме того, стандарт проверки должен быть зафиксирован документально — даже если результат очевиден.
Нет. Факт предоставления документов контрагентом не освобождает вас от обязанности их верифицировать. Фиктивная компания может предоставить полный пакет документов — вплоть до аудиторского заключения. Верификация через государственные реестры обязательна.
Статус компании меняется. Руководитель может смениться, компания может попасть в процедуру банкротства, на неё могут быть наложены ограничения. Проверка должна быть периодической, а не разовой.
Это не так. Судебная практика показывает: наличие документально оформленного досье, фиксирующего процесс выбора контрагента, является весомым аргументом в пользу налогоплательщика. Многие дела выигрываются именно потому, что компания могла показать, как и почему она выбрала конкретного поставщика.
Выписка из ЕГРЮЛ подтверждает лишь факт регистрации компании. Она не говорит ничего о её налоговой нагрузке, финансовом состоянии, наличии персонала и реальной возможности исполнить договор. Это необходимый, но далеко не достаточный элемент проверки.
[Изображение: Инфографика с четырьмя группами признаков неблагонадёжного контрагента — формальные, финансовые, операционные и поведенческие — представленные в виде цветных блоков с иконками и краткими описаниями каждого признака]
Это первый уровень проверки, доступный через открытые государственные реестры. Насторожить должно следующее:
Эти данные доступны через ГИРБО (Государственный информационный ресурс бухгалтерской отчётности, bo.nalog.ru) и сервис «Прозрачный бизнес»:
Ниже приведён структурированный чек-лист, который охватывает все ключевые аспекты проверки. Глубина проверки должна соответствовать уровню риска: для крупных или нестандартных сделок применяется полный чек-лист, для рутинных операций с проверенными партнёрами — сокращённый.
| Что проверяем | Источник | Критерий тревоги |
|---|---|---|
| Актуальная выписка из ЕГРЮЛ/ЕГРИП | egrul.nalog.ru | Выписка старше 30 дней, статус не «действующая» |
| Статус организации | egrul.nalog.ru | Ликвидируется, в стадии реорганизации, исключена |
| Записи о недостоверности сведений | egrul.nalog.ru | Любая запись о недостоверности |
| Проверка ИНН | egrul.nalog.ru (раздел «Проверь себя и контрагента») | ИНН не соответствует наименованию |
| Адрес на массовость | pb.nalog.ru | Более 10 компаний по адресу |
| Руководитель/учредитель на массовость | pb.nalog.ru, egrul.nalog.ru | Более 5 компаний одновременно |
| Дисквалификация руководителя | Реестр дисквалифицированных лиц ФНС | Любая запись о дисквалификации |
| Соответствие ОКВЭД сделке | egrul.nalog.ru | Основной ОКВЭД не соответствует предмету договора |
| Что проверяем | Источник | Критерий тревоги |
|---|---|---|
| Факт представления налоговой отчётности | pb.nalog.ru («Прозрачный бизнес») | Отчётность не представлялась более года |
| Задолженность перед бюджетом | pb.nalog.ru, справка от контрагента | Задолженность свыше 1000 руб. по данным ФНС |
| Система налогообложения | pb.nalog.ru, запрос у контрагента | Применяет УСН — нет права на НДС-вычеты у покупателя |
| Налоговая нагрузка | pb.nalog.ru | Ниже среднеотраслевого показателя ФНС более чем на 30% |
| Статус плательщика НДС | pb.nalog.ru, запрос у контрагента | Не является плательщиком НДС при выставлении счёт-фактур |
Анализ бухгалтерской отчётности проводится через ГИРБО (bo.nalog.ru). Ключевые показатели: динамика выручки за 2–3 года, чистая прибыль или убыток, размер активов, соотношение собственного и заёмного капитала. Для значимых сделок рассчитываются коэффициенты ликвидности: коэффициент текущей ликвидности (норма — не менее 1,5–2,0) и коэффициент автономии (норма — не менее 0,5).
Параллельно проверяются:
Этот блок особенно важен с точки зрения гражданско-правовых рисков. Если договор подписан неуполномоченным лицом, он может быть признан недействительным.
Это наиболее содержательная часть проверки, которую ФНС называет ключевым элементом «коммерческой осмотрительности». Налоговый орган будет задавать вопрос: почему вы решили, что именно этот контрагент способен выполнить работу?
Платформа ЦБ РФ «Знай своего клиента» (система светофора) присваивает компаниям цветовые категории риска: зелёный (низкий риск), жёлтый (средний), красный (высокий). Банки обязаны ограничивать операции «красных» компаний. Если ваш контрагент имеет красный или жёлтый статус, это серьёзный сигнал: банк может заблокировать платёж или запросить пояснения.
Анализ цифрового следа: совпадение IP-адресов при подписании электронных документов, использование одного устройства для управления несколькими компаниями — эти данные используются как доказательства в налоговых спорах.
Для компаний, работающих с государственными корпорациями или в рамках ESG-повестки, становится актуальной проверка экологических рейтингов и соответствия требованиям устойчивого развития.
Проверка без документального оформления не имеет доказательной силы. Налоговый орган не поверит вам на слово.
| Документ | Что подтверждает | Примечание |
|---|---|---|
| Копия свидетельства о государственной регистрации (ОГРН) | Факт создания юридического лица | Для компаний, зарегистрированных после 2017 года, выдаётся лист записи ЕГРЮЛ |
| Копия свидетельства о постановке на учёт (ИНН) | Постановка на налоговый учёт | Сверить ИНН через egrul.nalog.ru |
| Актуальная выписка из ЕГРЮЛ/ЕГРИП | Текущий статус, структура, полномочия | Не старше 30 дней; лучше получить самостоятельно |
| Копия устава (действующая редакция) | Ограничения на совершение сделок, порядок одобрения | Проверить соответствие дате последних изменений в ЕГРЮЛ |
| Копия приказа о назначении руководителя | Полномочия подписанта | Сверить с данными ЕГРЮЛ |
| Копия паспорта руководителя (первые страницы) | Идентификация личности | Проверить действительность паспорта на сайте МВД |
| Документ | Зачем нужен |
|---|---|
| Бухгалтерская отчётность за последние 2–3 года | Анализ финансового состояния, реальности деятельности |
| Справка об отсутствии задолженности перед бюджетом | Подтверждение налоговой добросовестности |
| Копии действующих лицензий и разрешений | Правомерность осуществления лицензируемых видов деятельности |
| Свидетельство о членстве в СРО | Для строительства, аудита, оценки — обязательное условие |
| Доверенность на подписанта (если не директор) | Подтверждение полномочий |
| Карточка предприятия с реквизитами | Сверка банковских реквизитов перед оплатой |
Запрос документов должен быть письменным — это фиксирует факт того, что вы проявляли осмотрительность. Направьте официальное письмо на бланке компании с перечнем запрашиваемых документов. Включите условие о предоставлении документов непосредственно в текст договора: это стандартная практика, которую добросовестный контрагент воспримет нормально. Зафиксируйте факт получения документов: опись с подписью представителя контрагента или сопроводительное письмо с отметкой о вручении. Установите периодичность обновления документов — как правило, ежегодно или при существенных изменениях в деятельности контрагента.
Для базовой проверки достаточно бесплатных государственных ресурсов. Вот полный перечень:
| Сервис | Адрес | Что даёт |
|---|---|---|
| «Проверь себя и контрагента» (ФНС) | egrul.nalog.ru | Выписка из ЕГРЮЛ/ЕГРИП, проверка ИНН |
| «Прозрачный бизнес» (ФНС) | pb.nalog.ru | Налоговая нагрузка, численность, задолженность, спецрежимы |
| ГИРБО (ФНС) | bo.nalog.ru | Бухгалтерская отчётность за все годы |
| Реестр дисквалифицированных лиц (ФНС) | pb.nalog.ru | Проверка руководителя на дисквалификацию |
| Реестр массовых адресов (ФНС) | pb.nalog.ru | Проверка адреса регистрации |
| Банк данных исполнительных производств (ФССП) | fssp.gov.ru | Долги по исполнительным листам |
| Картотека арбитражных дел | kad.arbitr.ru | Все арбитражные дела с участием компании |
| Федресурс (банкротство) | fedresurs.ru | Сведения о банкротстве, сообщения о намерениях |
| Реестр недобросовестных поставщиков (ФАС) | rnp.fas.gov.ru | Нарушения при исполнении госконтрактов |
| ЕИС в сфере закупок | zakupki.gov.ru | История участия в госзакупках |
Платные сервисы оправданы, когда нужно получить агрегированные данные из множества источников быстро, либо когда необходим постоянный мониторинг большого числа контрагентов. Основные игроки рынка:
Для компаний с большим числом контрагентов (от нескольких сотен) настройка API-интеграции коммерческого сервиса с ERP-системой позволяет автоматически проверять каждого нового контрагента перед первым платежом. Это снимает человеческий фактор и ускоряет процесс.
[Инфографика: Сравнительная таблица бесплатных государственных ресурсов и платных коммерческих сервисов проверки контрагентов — по критериям: скорость получения данных, глубина анализа, возможность мониторинга, стоимость, интеграция с учётными системами]
Разовая проверка при заключении договора — это половина работы. Статус контрагента меняется: директор может смениться, компания может войти в процедуру банкротства, налоговый орган может внести запись о недостоверности сведений. Если вы узнаете об этом через год, когда уже провели значительные платежи, — ситуацию будет сложно исправить.
Рекомендуемый подход: настройте автоматические уведомления в используемом сервисе проверки (Контур.Фокус, СПАРК и другие предлагают такую функцию). Периодичность плановой актуализации досье — не реже одного раза в квартал для контрагентов с высоким объёмом операций и не реже одного раза в год для остальных.
Триггеры для внеплановой проверки: смена генерального директора, изменение юридического адреса, появление новых записей в ЕГРЮЛ, возбуждение дела о банкротстве, появление крупных исполнительных производств.
Наиболее распространённое последствие — отказ в вычете НДС по счетам-фактурам, выставленным «техническим» контрагентом. Если сумма сделок значительна, речь может идти о доначислении НДС в полном объёме. Параллельно исключаются расходы из налогооблагаемой базы по налогу на прибыль.
Размер штрафов по статье 122 НК РФ составляет 20% от неуплаченной суммы налога при неосторожном нарушении и 40% при умышленном. Учитывая, что налоговые органы нередко квалифицируют работу с «техническими» контрагентами как умышленное занижение налоговой базы, штраф в 40% становится реальной перспективой. Плюс пени за каждый день просрочки.
При крупном ущербе (согласно примечанию к ст. 199 УК РФ — свыше 18,75 млн рублей за три финансовых года подряд) возможно возбуждение уголовного дела. Особо крупный размер — свыше 56,25 млн рублей. Санкции по ч. 2 ст. 199 УК РФ — лишение свободы на срок до 6 лет.
Если налоговые доначисления привели к банкротству компании, руководитель и бенефициарные владельцы могут быть привлечены к субсидиарной ответственности по долгам компании перед бюджетом. Это означает, что долг взыскивается лично с них — из личного имущества, включая квартиру (с учётом ограничений исполнительского иммунитета), автомобиль, счета в банках. Верховный Суд в последние годы последовательно расширяет основания для привлечения к субсидиарной ответственности.
Согласно письму ФНС № БВ-4-7/3060@, при оценке осмотрительности налоговый орган анализирует:
Налоговая реконструкция — это механизм, при котором налоговый орган рассчитывает реальные налоговые обязательства исходя из фактических затрат на приобретение товаров (работ, услуг), даже если формальный контрагент был «техническим». Условие применения реконструкции — налогоплательщик должен раскрыть реального исполнителя сделки и представить документы, подтверждающие реальные затраты.
Это важный инструмент защиты: вместо полного доначисления налога на прибыль со всей суммы сделки налоговый орган обязан учесть реальные расходы. Однако вычет по НДС при реконструкции, как правило, не предоставляется — НДС остаётся доначисленным в полном объёме, если реальный исполнитель не являлся плательщиком НДС.
Судебная практика 2024–2026 годов показывает: суды поддерживают применение реконструкции, если налогоплательщик активно сотрудничает с проверяющими и предоставляет достаточные доказательства реальных затрат. Отказ от сотрудничества и попытки скрыть реального исполнителя ведут к полному доначислению.
Внутренний регламент — это не бюрократическая формальность, а рабочий инструмент, который защищает компанию и распределяет ответственность. Типовая структура документа:
| Уровень риска | Характеристика | Объём проверки |
|---|---|---|
| Низкий | Крупные известные компании, госструктуры, публичные компании с раскрытой отчётностью | Блоки 1–2 (регистрация и налоговый статус) |
| Средний | Компании с историей деятельности от 3 лет, умеренным объёмом операций, без явных признаков риска | Блоки 1–4 + запрос обязательного пакета документов |
| Высокий | Новые контрагенты, нестандартные условия, крупные суммы, нетипичные виды деятельности | Полный чек-лист, блоки 1–7, расширенный пакет документов |
| Критический | Наличие прямых признаков неблагонадёжности (массовый адрес, дисквалифицированный директор, запись о недостоверности) | Отказ от сотрудничества или специальное одобрение руководства с полным досье |
Эффективная система проверки требует чёткого разграничения ролей:
Грамотно составленный договор — ещё один уровень защиты. Три ключевых инструмента:
Налоговая оговорка — условие договора, по которому контрагент обязуется возместить убытки (включая доначисленные налоги, пени и штрафы), если они возникли вследствие его недобросовестности как налогоплательщика. Механизм реализуется через статью 406.1 ГК РФ (возмещение потерь) или через обычные условия о возмещении убытков.
Заверения об обстоятельствах (статья 431.2 ГК РФ): контрагент прямо заверяет, что уплачивает все налоги в установленном порядке, имеет необходимые ресурсы для исполнения договора, не является «технической» компанией. При нарушении заверений сторона вправе требовать возмещения убытков или отказаться от договора.
Обязательство предоставлять документы по встречным проверкам ФНС: контрагент обязуется своевременно отвечать на требования налоговых органов о представлении документов по сделкам с вашей компанией. Это помогает избежать ситуации, когда контрагент игнорирует требование ФНС, что само по себе становится поводом для подозрений.
Документы досье контрагента хранятся не менее пяти лет. Это обусловлено сроками налоговой проверки (три года, предшествующих году проверки) плюс запас на возможные судебные разбирательства. Электронный архив предпочтительнее бумажного: он позволяет быстро найти нужные документы при запросе ФНС. Для защиты от фальсификации применяйте электронную подпись при сохранении документов и хеширование файлов. Досье должно быть доступно проверяющим в течение нескольких часов после получения требования.
Проверка иностранных контрагентов сложнее, но не менее важна. Основные источники: торговые реестры страны регистрации (Companies House в Великобритании, Handelsregister в Германии, аналогичные реестры других стран). Документы иностранной компании должны быть апостилированы или легализованы (в зависимости от наличия соответствующего международного договора) и переведены на русский язык нотариально заверенным переводчиком.
Обязательно проверьте юрисдикцию на предмет офшорного статуса: Минфин России публикует перечень государств и территорий, предоставляющих льготный налоговый режим (офшорный перечень). Сделки с компаниями из офшорных юрисдикций требуют повышенного внимания со стороны банков и налоговых органов.
Санкционные списки: в условиях 2024–2026 годов проверка контрагента по актуальным санкционным спискам (российским и иностранным, в зависимости от характера деятельности) стала обязательным элементом. Нарушение санкционного режима влечёт серьёзные последствия.
ИП проверяется через ЕГРИП (egrul.nalog.ru). Специфические риски при работе с ИП:
Статус самозанятого проверяется через официальный сервис ФНС (npd.nalog.ru) или приложение «Мой налог». Проверку рекомендуется проводить непосредственно перед каждой выплатой: самозанятый может утратить статус НПД в любой момент (превышение лимита дохода 2,4 млн рублей в год, добровольный отказ от статуса). Если статус утрачен, а вы продолжаете выплачивать вознаграждение без удержания НДФЛ и уплаты страховых взносов — возникает налоговый риск.
Самозанятый не вправе оказывать услуги лицу, являвшемуся его работодателем менее двух лет назад. Нарушение этого ограничения влечёт переквалификацию в трудовые отношения.
Документальное оформление расчётов: самозанятый обязан выдавать чек через приложение «Мой налог». Чек является основным документом, подтверждающим расходы. Сохраняйте все чеки — они формируют вашу доказательную базу.
При участии в государственных закупках (в роли заказчика) обязательна проверка участника в Реестре недобросовестных поставщиков ФАС. Включение в реестр означает двухлетний запрет на участие в государственных закупках. Для заказчика по 44-ФЗ выбор поставщика, находящегося в реестре, является грубым нарушением законодательства о контрактной системе.
Реорганизация контрагента — обязательный триггер для повторной проверки. При слиянии, присоединении или разделении к правопреемнику переходят все обязательства реорганизованного юридического лица, включая налоговые долги. Проверьте историю реорганизаций через ЕГРЮЛ: если компания неоднократно реорганизовывалась в короткие сроки — это признак возможной попытки уйти от обязательств.
Смена бенефициарного владельца также требует повторной проверки: новый собственник может изменить характер деятельности компании или использовать её в схемах налоговой оптимизации.
Вот конкретная последовательность действий, которую можно внедрить в работу немедленно:
(15–20 минут). Запустите параллельно: egrul.nalog.ru (статус, записи о недостоверности), pb.nalog.ru (налоговая нагрузка, задолженность, дисквалификация, массовый адрес), fssp.gov.ru (исполнительные производства), kad.arbitr.ru (судебные дела). Если на этом этапе выявлены критические признаки — дальнейшая проверка нецелесообразна; рассмотрите альтернативных поставщиков.
Направьте письменный запрос. Срок ответа — как правило, 3–5 рабочих дней. Отказ предоставить документы — серьёзный сигнал.
Изучите бухгалтерскую отчётность через ГИРБО. Рассчитайте ключевые показатели. Сопоставьте с масштабом предполагаемой сделки.
Поиск в СМИ, проверка в реестре недобросовестных поставщиков, запрос рекомендаций.
Запросите информацию о персонале и ресурсах. По возможности — личная встреча и выезд на объект.
Соберите все документы, сделайте скриншоты с датами, составьте итоговый меморандум. Утвердите у уполномоченного сотрудника.
Зафиксируйте дату проверки и установите напоминание об актуализации досье.
Если вы получили требование ФНС о предоставлении документов по конкретному контрагенту (статья 93.1 НК РФ), действуйте следующим образом:
По нашей практике, компании чаще всего допускают следующие ошибки:
Должная осмотрительность — это комплекс мер, которые разумный участник делового оборота должен принять перед заключением договора, чтобы убедиться в реальности и добросовестности своего партнёра. Понятие пришло из судебной практики: Постановление Пленума ВАС РФ № 53 от 2006 года указало, что налоговая выгода не может быть признана обоснованной, если налогоплательщик действовал без должной осмотрительности. На практике это означает: проверить регистрационные данные, налоговый статус, финансовое состояние, наличие ресурсов для исполнения договора и задокументировать весь процесс проверки.
Бесплатная проверка по ИНН включает несколько шагов. Первый: введите ИНН на сайте egrul.nalog.ru — получите актуальную выписку из ЕГРЮЛ с информацией о статусе компании, руководителе, адресе, ОКВЭД. Второй: проверьте компанию на сайте pb.nalog.ru («Прозрачный бизнес») — здесь отображается налоговая нагрузка, численность сотрудников, задолженность перед бюджетом, факт представления отчётности, информация о применяемом налоговом режиме. Третий: проверьте наличие исполнительных производств на fssp.gov.ru. Четвёртый: изучите судебную историю на kad.arbitr.ru. Пятый: проверьте наличие дел о банкротстве на fedresurs.ru. Вся процедура занимает 15–30 минут и не требует регистрации.
Признаки фирмы-однодневки делятся на четыре группы. Формальные: массовый адрес регистрации, массовый директор или учредитель, минимальный уставный капитал (10 000 руб.), регистрация незадолго до сделки, запись о недостоверности в ЕГРЮЛ, несоответствие ОКВЭД предмету договора. Финансовые: нулевая или минимальная налоговая нагрузка, непредставление отчётности, убыточность при значительной выручке, отсутствие активов. Операционные: численность персонала 0–1 человек, отсутствие лицензий, складов, транспорта, оборудования. Поведенческие: отказ предоставить документы, нестандартные условия оплаты, цена значительно ниже рыночной, уклонение от личных встреч.
Нет, однозначно недостаточно. Это подтверждает как письмо ФНС № БВ-4-7/3060@, так и многочисленная судебная практика. Выписка из ЕГРЮЛ подтверждает лишь факт регистрации компании и её текущий статус. Она не говорит ничего о налоговой нагрузке, финансовом состоянии, наличии персонала и ресурсов, деловой репутации. Суды прямо указывают: наличие учредительных документов у налогоплательщика не свидетельствует о проявлении коммерческой осмотрительности, если из обстоятельств следует, что контрагент не мог реально исполнить договор. Для полноценной защиты необходим комплекс мер, описанный в чек-листе выше.
Первое действие — не паниковать и не соглашаться с претензиями автоматически. Проверьте, есть ли у вас досье контрагента с документами, фиксирующими процесс проверки. Соберите доказательства реальности исполнения сделки: первичные документы (накладные, акты, счета-фактуры), доказательства фактической поставки (ТТН, путевые листы, пропуска на КПП, фотографии), деловую переписку. Если реальным исполнителем был не задекларированный контрагент, рассмотрите возможность раскрыть реального исполнителя для применения налоговой реконструкции — это позволит сохранить часть расходов по налогу на прибыль. Подайте возражения на акт проверки в течение одного месяца. При необходимости — обжалуйте решение в вышестоящем налоговом органе (обязательный досудебный порядок) и в арбитражном суде. Привлеките налогового консультанта: статистика показывает, что профессиональная защита существенно повышает шансы на успех.
Да, периодическая проверка действующих контрагентов обязательна. Статус компании меняется: руководитель может смениться, компания может войти в процедуру банкротства, налоговый орган может внести запись о недостоверности сведений, банк может присвоить компании «красный» статус по платформе «Знай своего клиента». Если вы продолжаете работать с контрагентом, не подозревая о произошедших изменениях, и совершаете платежи в его пользу — вы несёте те же риски, что и при работе с изначально проблемным партнёром. Рекомендуемая периодичность: не реже одного раза в квартал для ключевых контрагентов и не реже одного раза в год для остальных.
[Инфографика: Алгоритм действий при получении требования ФНС о представлении документов по контрагенту — пошаговая блок-схема от получения требования до подачи документов и формирования позиции защиты, с указанием сроков на каждом этапе]
Мониторинг актуальных решений арбитражных судов — не прерогатива только юристов. Финансовые директора и главные бухгалтеры, которые следят за судебной практикой, значительно лучше понимают, какие именно доказательства ценятся судами и как выстроить документальную базу.
Ключевые ресурсы для мониторинга: КАД Арбитр (kad.arbitr.ru) — поиск по ключевым словам «статья 54.1», «должная осмотрительность», «необоснованная налоговая выгода» позволяет найти актуальные решения. ГАС «Правосудие» (sudrf.ru) — для решений судов общей юрисдикции. Официальный сайт Верховного Суда РФ (vsrf.ru) — для определений СКЭС по налоговым спорам.
Выигрышные аргументы из судебной практики используйте при формировании позиции в возражениях на акт проверки. Проигрышные — как индикатор того, каких ошибок следует избегать. Адаптируйте внутренние процедуры с учётом новых позиций: если суды начинают обращать внимание на новый тип доказательств (например, IP-адреса при подписании ЭДО) — включите их сбор в регламент.


