
Бухгалтерский учет
ФСБУ 28/2023 «Инвентаризация»: альтернативные способы проведения инвентаризации
Поговорить с бухгалтером
С 1 апреля 2025 года вступил в обязательную силу ФСБУ 28/2023 «Инвентаризация», утверждённый Приказом Минфина России от 13.01.2023 № 4н. Этот документ не просто заменил Методические указания по инвентаризации 1995 года — он радикально изменил сам подход к тому, как организация может подтвердить фактическое наличие своих активов. Теперь физический пересчёт «вручную» — лишь один из допустимых методов, а не единственный. Дроны над карьером, RFID-сканер на складе, видеоконференцсвязь с удалённым филиалом, статистическая выборка из тысяч позиций — всё это получило полноценный правовой статус. Для тех, кто ведёт учёт десятков тысяч позиций или управляет географически распределённой сетью, это не просто удобство, а возможность сэкономить сотни тысяч рублей и недели рабочего времени.
ФСБУ 28/2023 — это не усложнение жизни бухгалтера, а долгожданная легализация того, что многие компании уже давно делали «в обход» формальных требований. Раньше организация могла применять дроны или RFID фактически, но в документах всё равно писала «пересчитано вручную» — иначе результаты могли не принять. Теперь закон прямо говорит: используй технологии, фиксируй результат, закрепи способ в учётной политике. Главный вопрос сегодня не «можно ли», а «как правильно». Именно об этом — данная статья: о том, какие альтернативные методы допускает стандарт, при каких условиях они применимы, как их задокументировать и как не попасть в ловушку типичных ошибок при переходе. Если вы главный бухгалтер, финансовый директор или руководитель предприятия с разветвлённой инфраструктурой — эта информация поможет вам принять взвешенное решение и защитить его перед любым проверяющим.

Полное наименование документа — Федеральный стандарт бухгалтерского учёта ФСБУ 28/2023 «Инвентаризация», утверждённый Приказом Минфина России от 13.01.2023 № 4н. Стандарт имеет статус федерального нормативного акта в сфере бухгалтерского учёта и обязателен для применения всеми экономическими субъектами, которые ведут бухгалтерский учёт в соответствии с Федеральным законом от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте». Исключение составляют организации бюджетной сферы — для них действуют отдельные федеральные стандарты.
Добровольно применять ФСБУ 28/2023 можно было сразу после его публикации — с 2023 года. Обязательное применение наступило с 1 апреля 2025 года. Это означает, что к этому моменту каждая коммерческая организация, обязанная вести бухгалтерский учёт, должна была привести свою учётную политику и внутренние регламенты в соответствие с новым стандартом.
Стандарт пришёл на смену Методическим указаниям по инвентаризации имущества и финансовых обязательств, утверждённым Приказом Минфина России от 13.06.1995 № 49. Тридцать лет — именно столько просуществовал документ, написанный в эпоху, когда не было ни QR-кодов, ни RFID-меток, ни облачных систем учёта, ни дронов. Неудивительно, что он безнадёжно устарел.
Связанная нормативная база включает: Федеральный закон № 402-ФЗ, действующие ПБУ и иные ФСБУ (в частности, ФСБУ 5/2019 «Запасы», ФСБУ 6/2020 «Основные средства», ФСБУ 14/2022 «Нематериальные активы», ФСБУ 25/2018 «Аренда»), соответствующие нормы Налогового кодекса РФ, отраслевые нормативные акты, а также письма и разъяснения Минфина России.
Методические указания № 49 исходили из единственной модели инвентаризации: комиссия приходит на место, пересчитывает, взвешивает, обмеряет — и фиксирует результат на бумаге. ФСБУ 28/2023 разрывает эту жёсткую конструкцию сразу по нескольким направлениям.
Расширение перечня допустимых методов. Стандарт прямо перечисляет альтернативные способы установления фактического наличия объектов: технические средства сканирования, фото- и видеофиксация, дистанционное наблюдение, выборочные и статистические методы, расчётно-аналитические методы, документальная проверка. Каждый из них теперь имеет равную юридическую силу с традиционным физическим пересчётом — при соблюдении условий применения и требований к документированию.
Легализация технических средств и дистанционных методов. Это, пожалуй, самое важное изменение для практики. Теперь можно официально применять RFID-считыватели, сканеры штрихкодов, дроны, системы видеонаблюдения и видеоконференцсвязь — и результаты такой инвентаризации будут иметь полную юридическую силу.
Новые требования к документированию. Стандарт даёт организациям право самостоятельно разрабатывать формы инвентаризационных документов (унифицированные формы ИНВ-1, ИНВ-3 и другие теперь не обязательны). Однако взамен появились требования к обязательным реквизитам и к фиксации применяемого способа прямо в документе.
Изменение требований к составу комиссии. ФСБУ 28/2023 не устанавливает жёсткого минимального числа членов комиссии, но требует, чтобы её состав обеспечивал компетентное применение выбранного способа. Это открывает возможность включать в комиссию технических специалистов, ИТ-специалистов и внешних экспертов.
Исключение формального подхода. Стандарт ориентирован на содержание, а не на форму. «Инвентаризация на бумаге», когда акт подписывается без реальной проверки, теперь не просто нарушение — это прямое противоречие целям стандарта, которые прямо сформулированы как установление фактического наличия объектов.
Снижение транзакционных издержек. По экспертным оценкам, переход на альтернативные способы позволяет крупным торговым и производственным предприятиям сократить трудозатраты на инвентаризацию в 3–10 раз и уменьшить потери от приостановки деятельности на десятки процентов [УТОЧНИТЬ ДАННЫЕ по конкретным исследованиям].
ФСБУ 28/2023 не разрешает применять альтернативные методы «по желанию» без каких-либо оснований. Стандарт формулирует условия, при которых традиционный физический пересчёт невозможен или нецелесообразен:
Важно: организация должна задокументировать основание для применения альтернативного способа — в учётной политике и в приказе о проведении конкретной инвентаризации. «Так удобнее» — недостаточное обоснование. «Объект находится в 1500 км от головного офиса, командировочные расходы составят X рублей, что несоразмерно стоимости объекта» — это уже рабочий аргумент.
Многие бухгалтеры и финансовые директора, с которыми мне приходится работать, испытывают вполне понятные опасения. Давайте разберём их честно.
Это самый частый страх. Ответ: ФСБУ 28/2023 — это федеральный стандарт, утверждённый Минфином России. Результаты инвентаризации, проведённой в соответствии с его требованиями, имеют полную юридическую силу. Главное — правильно задокументировать процесс.
Отчасти верно, но не для всех методов. Видеоконференцсвязь через TrueConf или аналогичные системы стоит копейки по сравнению с командировочными расходами. Выборочный статистический метод не требует вообще никакого оборудования. RFID — действительно инвестиция, но она окупается при большом объёме номенклатуры.
Это реальная проблема. Решение — заранее прописать порядок подписания в учётной политике и положении об инвентаризации, включая применение электронной подписи или порядок последующего подписания при личной явке.
Решается обучением — и это обязательный этап перехода, который нельзя пропускать.
Требования к информационной безопасности — это отдельный раздел учётной политики. Используйте сертифицированные российские облачные решения, шифрование и разграничение прав доступа.
ФСБУ 28/2023 — это федеральный стандарт, утверждённый Минфином России. Результаты инвентаризации, проведённой в соответствии с его требованиями, имеют полную юридическую силу. Главное — правильно задокументировать процесс.
Видеоконференцсвязь через TrueConf или аналогичные системы стоит копейки по сравнению с командировочными расходами. Выборочный статистический метод не требует вообще никакого оборудования. RFID — действительно инвестиция, но она окупается при большом объёме номенклатуры.
Решение — заранее прописать порядок подписания в учётной политике и положении об инвентаризации, включая применение электронной подписи или порядок последующего подписания при личной явке.
Это обязательный этап перехода, который нельзя пропускать.
Это отдельный раздел учётной политики. Используйте сертифицированные российские облачные решения, шифрование и разграничение прав доступа.
Альтернативные способы инвентаризации — это методы установления фактического наличия объектов бухгалтерского учёта, отличные от традиционного физического пересчёта, взвешивания и обмера. Их правовая основа — прямое закрепление в ФСБУ 28/2023.
Ключевой принцип: диспозитивность. Организация самостоятельно выбирает, какой способ применять для каждой категории объектов. Стандарт не навязывает конкретный метод — он устанавливает требования к результату: фактическое наличие должно быть установлено достоверно. Как именно вы это сделаете — ваш выбор, закреплённый в учётной политике.
Юридически результаты альтернативной инвентаризации равнозначны результатам традиционного пересчёта — при условии соблюдения требований стандарта к документированию и применению способа.
Стандарт не даёт исчерпывающего закрытого перечня — он формулирует принципы и называет основные методы. На практике применяются следующие альтернативные способы:
| Признак классификации | Виды способов | Примеры |
|---|---|---|
| По типу объекта | МПЗ, ОС, НМА, финансовые активы, расчёты, биологические активы | RFID для товаров; данные ЕГРН для недвижимости; акты сверки для дебиторки |
| По степени автоматизации | Ручные, полуавтоматические, автоматические, роботизированные | Сканер ТСД; RFID-портал; IoT-весы; робот-инвентаризатор |
| По охвату | Сплошные, выборочные | RFID-сканирование всего склада; статистическая выборка 10% позиций |
| По месту проведения | На месте хранения, дистанционно, комбинированно | Физический осмотр + видеотрансляция для удалённых членов комиссии |
| По периодичности | Разовые, непрерывные (перпетуальные), плановые | Годовая инвентаризация; перпетуальный учёт на WMS-складе |
Традиционный способ — физический пересчёт, взвешивание, обмер — никуда не исчез. Для многих категорий объектов он по-прежнему остаётся оптимальным: небольшие склады с ограниченной номенклатурой, уникальное дорогостоящее оборудование, ювелирные ценности, наличные деньги в кассе.
ФСБУ 28/2023 прямо допускает комбинирование методов. Например: основная масса товаров на складе проверяется сканированием штрихкодов, дорогостоящие позиции группы А — физическим пересчётом, а остатки на удалённом складе — дистанционно через видеосвязь. Это не противоречие, а разумная организация процесса.
Критерии выбора метода:
Сканирование штрихкодов — наиболее распространённый и доступный альтернативный метод. Он не требует серьёзных инвестиций, легко интегрируется с существующими учётными системами и понятен персоналу.
Применяются два класса штрихкодов:
Оборудование: ручные сканеры (от простых USB-сканеров до промышленных с дальностью считывания до 10 м), терминалы сбора данных (ТСД) — портативные устройства с экраном, клавиатурой и функциями медиафиксации (фото, видео, голосовые заметки).
Требования к маркировке: все объекты учёта должны быть промаркированы до начала инвентаризации. Это ключевое ограничение метода — если объект не имеет штрихкода, его нужно сначала промаркировать.
Интеграция с учётными системами: данные со сканеров передаются в 1С:Предприятие, 1С:ERP, SAP, Oracle или другие ERP-системы — через прямое подключение, Wi-Fi или синхронизацию после завершения сессии.
RFID (Radio Frequency Identification) — технология, позволяющая считывать информацию с меток без прямой видимости объекта, через упаковку, картон, пластик. Главное преимущество перед штрихкодами: одновременное считывание сотен и тысяч меток за секунды.
Принцип работы: считыватель излучает радиоволны, метка их принимает, активируется и передаёт обратно уникальный идентификатор. Пассивные метки не требуют собственного источника питания — они питаются от поля считывателя. Активные метки имеют собственный аккумулятор и обеспечивают большую дальность считывания (до 100 м и более).
Диапазоны частот:
Ограничения RFID: металлические объекты и жидкости поглощают и отражают радиоволны, что снижает дальность считывания. Для металлических объектов выпускаются специальные «on-metal» метки с дополнительным слоем изоляции. Стоимость одной пассивной UHF-метки — от нескольких рублей до нескольких десятков рублей в зависимости от исполнения.
Окупаемость: при номенклатуре от 5 000–10 000 позиций и регулярных инвентаризациях (ежеквартально и чаще) RFID-система, как правило, окупается за 1–3 года [УТОЧНИТЬ ДАННЫЕ по конкретным кейсам].
Фотографирование и видеосъёмка объектов инвентаризации — простой и эффективный метод документирования фактического наличия. Его правовая сила при соблюдении требований к метаданным не уступает бумажному акту.
Требования к качеству: разрешение фотографий должно позволять идентифицировать объект, прочитать маркировку, оценить состояние. Освещение — достаточное для чёткого изображения. Каждый снимок должен охватывать объект целиком или его идентификационный признак (инвентарный номер, серийный номер, маркировку).
Обязательные метаданные: дата и время съёмки (таймстамп), геолокация (GPS-координаты), идентификатор устройства. Эти данные автоматически записываются в EXIF-файл при съёмке на смартфон или специализированный прибор. Удалить или изменить их без следов крайне сложно — что обеспечивает доказательную силу материала.
Защита от компрометации: для архивных материалов рекомендуется рассчитывать хеш-суммы файлов (SHA-256 или аналогичные алгоритмы) и фиксировать их в протоколе инвентаризации. Если файл будет изменён после съёмки — хеш-сумма не совпадёт, что будет немедленно обнаружено.
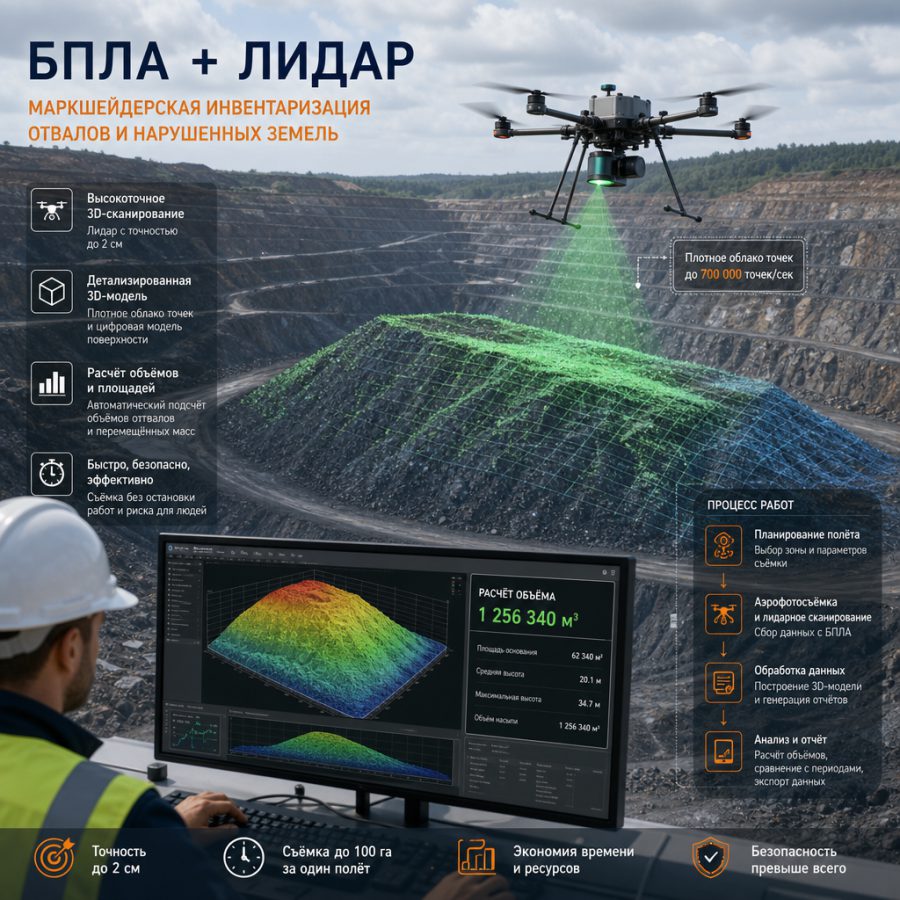
БПЛА (дроны) — незаменимы для инвентаризации на открытых площадках: карьеры, отвалы горной породы, строительные площадки, лесные угодья, большие открытые склады. Дрон с лидаром (лазерным дальномером) способен построить трёхмерную модель отвала или насыпи с точностью до нескольких сантиметров, что позволяет рассчитать объём с высокой точностью. Это принципиально невозможно сделать традиционным методом без привлечения геодезистов и значительных затрат времени.
Компьютерное зрение и нейросети: специализированное программное обеспечение позволяет автоматически подсчитывать объекты на фотографиях и видео — например, количество паллет на складе, единиц оборудования на площадке, деревьев на лесном участке. Технология ещё не стала массовой, но активно развивается.
Дистанционное участие членов инвентаризационной комиссии — одна из наиболее практически значимых новаций ФСБУ 28/2023. Теперь не нужно отправлять сотрудников в командировку за тысячи километров, чтобы они присутствовали при пересчёте на удалённом складе.
Технические платформы: Zoom, Microsoft Teams, TrueConf (российская разработка), ВКС-системы отечественного производства. При выборе платформы для корпоративного использования рекомендуется отдавать предпочтение российским решениям с учётом требований информационной безопасности.
Требования к трансляции: качество видеосигнала должно обеспечивать чёткую идентификацию объектов — прочтение инвентарных номеров, маркировки, серийных номеров. Канал связи должен быть стабильным. Сеанс видеоконференции подлежит обязательному протоколированию (запись сессии с сохранением в защищённом хранилище).
Правовые аспекты видеонаблюдения: если инвентаризация проводится с использованием камер видеонаблюдения, установленных на объекте, работники должны быть уведомлены о ведении видеозаписи — это требование трудового законодательства.
Ряд активов невозможно пересчитать поштучно по определению. Для них ФСБУ 28/2023 прямо предусматривает расчётно-аналитические и измерительные методы.
Требования к поверке: все измерительные приборы должны иметь действующее свидетельство о поверке, выданное аккредитованной метрологической организацией. Это критически важно для доказательной силы результатов при налоговых и аудиторских проверках. Результаты измерений фиксируются в протоколе с указанием прибора, его заводского номера и даты поверки.
Без программного обеспечения альтернативные методы теряют большую часть своей эффективности. Данные, собранные сканерами и датчиками, нужно где-то хранить, обрабатывать и сопоставлять с учётными данными.
Модули инвентаризации в ERP/WMS-системах: 1С:Предприятие (конфигурации «Управление торговлей», «ERP Управление предприятием»), SAP ERP, Oracle WMS, Microsoft Dynamics. Эти системы обеспечивают автоматическое сопоставление фактических данных с учётными, формирование сличительных ведомостей и инвентаризационных описей.
Интеграция с государственными информационными системами: ЕГАИС (алкогольная продукция), «Честный знак» (маркированные товары), ЕГРН (объекты недвижимости) — данные из этих систем могут использоваться как элемент документальной инвентаризации для подтверждения прав на соответствующие объекты.
Требования к информационной безопасности: облачные решения для хранения инвентаризационных данных должны соответствовать требованиям Федерального закона от 27.07.2006 № 152-ФЗ «О персональных данных» (если в данных есть персональные данные работников) и внутренней политике информационной безопасности организации. Рекомендуется шифрование данных в хранилище и при передаче, разграничение прав доступа, ведение журнала операций.
IoT-датчики (датчики веса, уровня, температуры, движения) обеспечивают непрерывный мониторинг запасов в режиме реального времени. Умные полки с встроенными весами автоматически фиксируют изменение остатков при каждом изъятии или пополнении товара. Данные передаются в учётную систему без участия человека.
Промышленные роботы-инвентаризаторы (например, роботы на основе платформ автономных мобильных роботов — AMR) применяются на автоматизированных складах: робот самостоятельно объезжает стеллажи, считывает штрихкоды или RFID-метки и формирует инвентаризационную ведомость. Подобные решения уже внедрены в крупнейших логистических центрах мира [УТОЧНИТЬ ДАННЫЕ по конкретным внедрениям в России].
Выборочная инвентаризация — это проверка части объектов из общей совокупности с последующим распространением (экстраполяцией) выводов на всю совокупность. ФСБУ 28/2023 прямо признаёт этот метод допустимым.
Условия применения: однородность объектов (товары одной категории, материалы одного вида), большой объём номенклатуры (от нескольких сотен позиций и выше), когда сплошная проверка экономически нецелесообразна.
Ограничения: выборочный метод неприменим для уникальных объектов (дорогостоящее оборудование, объекты недвижимости, ценные бумаги), для объектов с высоким риском хищений и для обязательной инвентаризации перед составлением годовой отчётности — в этих случаях требуется сплошная проверка.
| Метод выборки | Описание | Когда применять |
|---|---|---|
| Случайная | Объекты отбираются с помощью генератора случайных чисел | Однородная совокупность, нет явных групп риска |
| Систематическая | Каждый N-й объект из упорядоченного списка | Большая однородная номенклатура |
| Стратифицированная | Деление на группы (страты) по стоимости или риску, выборка из каждой группы | Неоднородная совокупность с объектами разной стоимости |
| Целенаправленная | Отбор объектов с повышенным риском ошибок или хищений | Контроль зон повышенного риска |
| Кластерная | Проверка отдельных мест хранения (ячеек, стеллажей) целиком | Территориально распределённое хранение |
Объём выборки определяется исходя из трёх факторов: уровня риска существенного искажения, допустимой погрешности (уровня существенности) и степени однородности совокупности. Чем выше риск и ниже допустимая погрешность — тем больше должна быть выборка.
Минимальный объём для статистической значимости зависит от общего числа объектов и допустимой погрешности. Для совокупностей от 1 000 объектов при допустимой погрешности 5% и уровне доверия 95% минимальный объём выборки составляет около 278 объектов [УТОЧНИТЬ ДАННЫЕ по конкретным статистическим таблицам].
Если в ходе проверки выборки обнаружены расхождения, превышающие допустимый уровень — объём выборки увеличивается или проводится сплошная проверка всей совокупности.
Статистическая обработка включает: расчёт доли расхождений в выборке, экстраполяцию на всю совокупность, расчёт доверительного интервала. Для этого используются стандартные статистические инструменты: Excel (функции ДОВЕРИТ, СТАНДОТКЛОН), специализированные модули в ERP-системах.
Все расчёты обязательно документируются и прикладываются к инвентаризационным документам.
Главный риск — нерепрезентативность выборки, когда проверенные объекты не отражают реального состояния всей совокупности. Это может произойти при неправильном методе формирования выборки или недостаточном её объёме.
Второй риск — неполное выявление расхождений: если все недостачи сконцентрированы в той части совокупности, которая не попала в выборку.
Меры снижения рисков: стратификация (выделение групп высокого риска для более тщательной проверки), увеличение объёма выборки при обнаружении отклонений, сочетание выборочного метода с целенаправленной проверкой зон риска.
Ответственность за достоверность результатов при применении выборочного метода несут члены инвентаризационной комиссии — в том же объёме, что и при сплошной проверке. Обоснование выбора метода и расчёт параметров выборки должны быть задокументированы.
Перпетуальная инвентаризация — принципиально иной подход к подтверждению фактического наличия активов. Вместо разовой сплошной проверки (раз в год или квартал) организация ведёт непрерывный учёт движения каждого объекта: каждое поступление, перемещение и выбытие фиксируется в реальном времени. В результате учётные данные всегда отражают фактическое состояние — нет необходимости в отдельной «инвентаризационной кампании».
Отличие от периодической инвентаризации принципиальное: при периодической инвентаризации вы сравниваете факт с учётом на определённую дату. При перпетуальной — учёт сам является непрерывным отражением факта, а инвентаризация сводится к регулярным точечным проверкам отдельных позиций для верификации данных системы.
ФСБУ 28/2023 признаёт перпетуальную инвентаризацию допустимым способом. Это важнейшее изменение для крупных торговых сетей, логистических компаний и производственных предприятий с автоматизированными складами.
Метод требует серьёзной инфраструктурной подготовки:
Наиболее применим метод в: крупных торговых сетях с WMS-системами, автоматизированных складах (3PL-операторы), производственных предприятиях с MES-системами, фармацевтических компаниях с требованиями к сериализации продукции.
При перпетуальной инвентаризации разрабатывается график проверок отдельных позиций или мест хранения. Каждая позиция должна быть физически проверена не реже установленной периодичности — например, высокооборачиваемые товары группы А — ежемесячно, группы B — ежеквартально, группы C — раз в полгода.
Приоритизация объектов для проверки строится по критериям: высокая оборачиваемость (больше операций — выше вероятность ошибки), высокая стоимость (значительный финансовый риск), высокий риск хищений (мелкие, дорогостоящие, легкореализуемые объекты).
При обнаружении расхождения между физическим остатком и данными системы — расхождение фиксируется немедленно, устанавливается причина, данные корректируются. Это принципиальное отличие от периодической инвентаризации, где расхождения накапливаются годами и выявляются только при годовой проверке.
ФСБУ 28/2023 прямо допускает участие членов инвентаризационной комиссии в дистанционном формате — через системы видеоконференцсвязи и онлайн-трансляции. Это не обход требований стандарта, а его буква.
Условия, при которых дистанционный формат допустим: физическая недоступность объекта для членов комиссии, географическая удалённость, угроза здоровью, экономическая нецелесообразность выезда. Организация должна задокументировать основание в приказе о проведении инвентаризации.
Объекты, требующие обязательного физического присутствия хотя бы части комиссии: наличные деньги в кассе, ювелирные ценности, объекты с признаками хищения или порчи — в этих случаях дистанционное наблюдение может дополнять, но не полностью заменять физическое присутствие.
Практическая схема такова: на месте хранения присутствует хотя бы один член комиссии (или уполномоченный представитель), который физически демонстрирует объекты перед камерой. Остальные члены комиссии наблюдают через видеосвязь и могут задавать вопросы, просить показать конкретный объект крупным планом или с другого ракурса.
Идентификация объектов: при дистанционном наблюдении особенно важна чёткая идентификация — инвентарный номер, серийный номер, маркировка должны быть читаемы на видеозаписи. Если объект невозможно идентифицировать дистанционно — его проверка переносится на следующий физический визит или применяется иной метод.
Подписание документов: члены комиссии, участвовавшие дистанционно, подписывают инвентаризационные документы с использованием квалифицированной электронной подписи (КЭП) или усиленной неквалифицированной подписи (НЭП) — в зависимости от требований учётной политики. Допускается также последующее подписание при личной явке, если это предусмотрено регламентом.
Протоколирование сеанса: видеозапись сеанса видеоконференции сохраняется как неотъемлемая часть инвентаризационного дела. В протоколе фиксируются: дата и время сеанса, участники, платформа, продолжительность, объекты, которые были показаны, и результаты наблюдения.
Действия при технических сбоях: если связь прерывается в ходе инвентаризации — факт сбоя фиксируется в протоколе с указанием времени и причины. Проверка прерванных позиций переносится на отдельный сеанс или проводится иным методом.
Главный риск — неполная идентификация объектов через видеосвязь. Если качество изображения не позволяет прочитать инвентарный номер или оценить состояние объекта — результат такой проверки может быть оспорен.
Второй существенный риск — манипуляции со стороны материально ответственных лиц. При дистанционном наблюдении МОЛ теоретически может показывать одни объекты, скрывая другие. Меры противодействия: внезапные проверки, ротация персонала, перекрёстный контроль, технические средства (стационарные камеры с независимым доступом комиссии).
Для разных категорий активов применимы разные методы.
Для МПЗ (запасов по ФСБУ 5/2019) набор применимых альтернативных методов наиболее широк:
Инвентаризация основных средств по ФСБУ 6/2020 допускает широкое применение альтернативных методов:
НМА по ФСБУ 14/2022 не имеют физической формы, поэтому их инвентаризация по определению является документальной:
Инвентаризация дебиторской и кредиторской задолженности проводится путём направления актов сверки контрагентам. ФСБУ 28/2023 признаёт электронные акты сверки, направленные через системы ЭДО, полноценным инструментом документальной инвентаризации расчётов.
Денежные средства на счетах подтверждаются выписками банков. Ценные бумаги — данными депозитариев. Финансовые вложения и производные инструменты — договорами и данными брокеров/бирж.
Это, пожалуй, та область, где альтернативные методы наиболее незаменимы:
ФСБУ 28/2023 не устанавливает жёсткого минимального числа членов комиссии (в отличие от Методических указаний № 49, где требовалось не менее двух человек). Требование стандарта иное: состав комиссии должен обеспечивать компетентное применение выбранного способа.
Это означает, что при применении RFID-технологий в комиссию следует включить ИТ-специалиста, знакомого с оборудованием. При маркшейдерских замерах — привлечь лицензированного маркшейдера. При дистанционной инвентаризации — специалиста по видеосвязи для обеспечения технической части.
Внешние эксперты и специализированные организации могут привлекаться к участию в инвентаризации по договору. Их заключения прилагаются к инвентаризационным документам и имеют доказательную силу наравне с актами комиссии.
все объекты, подлежащие проверке альтернативным методом, должны быть промаркированы штрихкодами, RFID-метками или иными идентификаторами до начала инвентаризации.
измерительные приборы должны иметь действующие свидетельства о поверке, сканеры и считыватели — быть проверены на работоспособность.
актуализация баз данных, выгрузка учётных остатков на дату инвентаризации, настройка форм документов.
каждый участник инвентаризации должен знать свою роль, порядок действий и правила работы с оборудованием. При использовании дронов — инструктаж по технике безопасности.
получение пропусков, ключей, разрешений на съёмку для всех мест хранения.
в период инвентаризации — либо полная остановка операций, либо организация параллельного учёта поступлений и выбытий в отдельном журнале.
В ходе инвентаризации ведётся непрерывный контроль качества данных: оператор сканера проверяет, что все объекты попали в выборку, видеозапись ведётся без прерываний, измерительные приборы показывают корректные значения.
При выявлении технических сбоев (разряд аккумулятора сканера, обрыв связи, неисправность дрона) факт сбоя немедленно фиксируется в протоколе, проверка прерванных позиций переносится или проводится альтернативным методом.
Обработка результатов: данные из технических систем сопоставляются с учётными данными. Выявленные расхождения классифицируются: излишки, недостачи, пересортица. Устанавливаются причины — ошибки учёта, хищения, естественная убыль, технические ошибки при сканировании.
Результаты отражаются в бухгалтерском учёте в соответствии с действующим законодательством: излишки приходуются как прочие доходы, недостачи — относятся на виновных лиц или на финансовые результаты при невозможности установить виновника.
Случаи обязательной инвентаризации установлены Федеральным законом № 402-ФЗ и ФСБУ 28/2023: перед составлением годовой бухгалтерской отчётности, при смене материально ответственных лиц, при выявлении фактов хищения, злоупотреблений или порчи, при стихийных бедствиях и чрезвычайных ситуациях, при реорганизации или ликвидации.
ФСБУ 28/2023 не запрещает применять альтернативные способы при обязательной инвентаризации — при условии соблюдения всех требований стандарта. Однако при обязательной инвентаризации перед составлением отчётности требования к документированию повышены: все применённые методы, их обоснование и результаты должны быть задокументированы особенно тщательно.
Сроки: инвентаризация перед составлением годовой отчётности должна быть завершена до даты подписания отчётности. Для большинства организаций это означает проведение инвентаризации в IV квартале отчётного года.
Это первый и ключевой шаг. Без закрепления в учётной политике применение любого альтернативного метода лишено правовой основы. Учётная политика должна содержать:
Помимо учётной политики, разрабатывается Положение об инвентаризации — отдельный локальный нормативный акт, детализирующий порядок проведения инвентаризации для конкретной организации. Это необязательный, но крайне полезный документ, который снимает большинство спорных вопросов при проверках.
Изменения в учётную политику в части применяемых методов инвентаризации вносятся в порядке, установленном ПБУ 1/2008 «Учётная политика организации»: как правило, с начала нового отчётного года (или с момента появления новых обстоятельств, требующих изменения).
ФСБУ 28/2023 даёт организациям право самостоятельно разрабатывать формы инвентаризационных документов. Унифицированные формы ИНВ-1, ИНВ-3, ИНВ-19 и другие, утверждённые Постановлением Госкомстата России от 18.08.1998 № 88, теперь необязательны — но могут применяться, если организация закрепила их использование в учётной политике.
Обязательные реквизиты инвентаризационных документов по ФСБУ 28/2023:
| Способ инвентаризации | Специфические документы | Особые требования |
|---|---|---|
| RFID-сканирование | Выгрузка из считывателя, протокол сессии считывания | Указание модели считывателя, даты поверки, идентификатора сессии |
| Видеофиксация | Видеофайлы с метаданными, хеш-суммы файлов, протокол видеосъёмки | Хеш-суммы SHA-256 фиксируются в протоколе немедленно после съёмки |
| Выборочный метод | Расчёт параметров выборки, протокол проверки, статистические расчёты | Документирование метода формирования выборки и обоснования её объёма |
| Дистанционное участие | Протокол сеанса видеоконференции, запись сессии | Идентификация всех участников, перечень проверенных объектов |
| Перпетуальная инвентаризация | Сводные ведомости по итогам периода, протоколы точечных проверок | Подтверждение целостности данных учётной системы |
| Маркшейдерские замеры | Технический отчёт маркшейдера, схемы замеров, расчёты объёмов | Лицензия маркшейдерской организации, данные о поверке приборов |
ФСБУ 28/2023 признаёт электронные инвентаризационные документы. Требования к электронной подписи: для документов, имеющих юридическое значение (инвентаризационные описи, акты о результатах), рекомендуется использование квалифицированной электронной подписи (КЭП). Для внутренних документов допустима усиленная неквалифицированная подпись (НЭП) при условии закрепления этого порядка в учётной политике.
Сроки хранения инвентаризационных документов: не менее 5 лет после отчётного года, к которому они относятся (ст. 29 Федерального закона № 402-ФЗ). Для цифровых материалов (фото, видео, данные сканирования) — тот же срок. При смене учётных систем необходимо обеспечить конвертацию данных в читаемый формат или сохранение возможности открыть исходный формат.
Для обеспечения целостности и неизменности цифровых документов рекомендуется: хранение в защищённых системах с журналом доступа, использование хеш-сумм для верификации неизменности файлов, резервное копирование на независимые носители.
Альтернативные методы снижают одни риски (трудозатраты, остановка производства, командировочные расходы), но создают новые. Важно понимать эти риски и управлять ими.
| Вид риска | Описание | Меры снижения |
|---|---|---|
| Технический | Сбои оборудования, ошибки программ, утрата данных | Резервное копирование, дублирующие системы, тестирование перед инвентаризацией |
| Неполный охват | Часть объектов не попала в проверку | Контрольные списки, автоматическая проверка полноты данных в системе |
| Манипуляции МОЛ | Подмена данных, сокрытие объектов от камеры | Внезапные проверки, независимые наблюдатели, технические меры защиты данных |
| Правовой | Непризнание результатов контролирующими органами | Надлежащее документирование, закрепление в учётной политике |
| Кадровый | Недостаточная квалификация персонала | Обязательное обучение, инструктаж, контроль качества в ходе инвентаризации |
Ключевой принцип: тот, кто проводит инвентаризацию, не должен быть тем, кто проверяет её результаты. Разделение полномочий — основа надёжного внутреннего контроля.
Контрольные процедуры включают:
Внезапные (внеплановые) проверки — наиболее эффективный инструмент противодействия хищениям. ФСБУ 28/2023 не ограничивает количество инвентаризаций — организация вправе проводить их в любое время без предупреждения МОЛ.
Технические меры защиты данных от фальсификации: хеш-суммы файлов, журналы операций в учётной системе с фиксацией пользователя и времени каждого изменения, использование сертифицированных систем хранения с защитой от несанкционированного доступа.
Ответственность за предоставление недостоверных данных при инвентаризации: административная (ст. 15.11 КоАП РФ — грубое нарушение требований к бухгалтерскому учёту) и уголовная (ст. 160 УК РФ — присвоение и растрата) — в зависимости от умысла и размера ущерба.
Официальная позиция ФНС России по альтернативным способам инвентаризации по ФСБУ 28/2023 на момент написания статьи находится в стадии формирования — стандарт вступил в обязательную силу с 1 апреля 2025 года, и правоприменительная практика только складывается [УТОЧНИТЬ ДАННЫЕ по актуальным письмам и разъяснениям ФНС].
Тем не менее, общий принцип налогового права таков: расходы, подтверждённые документами, оформленными в соответствии с законодательством Российской Федерации (ст. 252 НК РФ), признаются для целей налогообложения. Поскольку ФСБУ 28/2023 является федеральным стандартом, утверждённым Минфином России, документы, оформленные в соответствии с его требованиями, имеют полную доказательную силу.
Требования к документам для подтверждения расходов по итогам инвентаризации (недостачи, отнесённые на расходы, потери от порчи): наличие всех обязательных реквизитов первичного документа, указание применённого способа инвентаризации, подписи членов комиссии, документальное подтверждение отсутствия виновных лиц (если недостача списывается на финансовые результаты).
Риски переквалификации: налоговые органы могут оспорить результаты инвентаризации, если документирование было ненадлежащим, выбранный метод не был закреплён в учётной политике или применение метода не соответствовало условиям, установленным ФСБУ 28/2023.
Международный стандарт аудита 501 «Аудиторские доказательства — особые аспекты для отдельных статей» устанавливает требования к аудиторским процедурам наблюдения за инвентаризацией. Аудитор обязан либо лично присутствовать при инвентаризации, либо применить альтернативные аудиторские процедуры.
Признание аудиторами результатов альтернативных способов: большинство крупных аудиторских организаций уже разработали внутренние методологии работы с результатами RFID-инвентаризации, дистанционного наблюдения и перпетуальной инвентаризации. Ключевое условие — наличие надлежащей документации и возможность для аудитора верифицировать результаты.
Дополнительные аудиторские процедуры при альтернативных способах: контрольные пересчёты отдельных позиций, проверка метаданных фото/видеоматериалов, тестирование корректности работы технических систем, проверка хеш-сумм файлов.
Аудиторские риски при дистанционном наблюдении: аудитор, участвовавший в инвентаризации дистанционно, несёт повышенный риск необнаружения манипуляций. Это может повлечь включение в аудиторское заключение оговорки об ограничении объёма — если аудитор не смог получить достаточные надлежащие аудиторские доказательства.
Излишки, выявленные при инвентаризации, приходуются по рыночной стоимости и отражаются в составе прочих доходов (счёт 91.1). Для целей налога на прибыль — включаются во внереализационные доходы (п. 20 ст. 250 НК РФ).
Недостачи: в пределах норм естественной убыли — на расходы по обычным видам деятельности; сверх норм — на счёт 94 «Недостачи и потери от порчи ценностей», затем на виновных лиц (счёт 73.2) или на финансовые результаты (счёт 91.2) при невозможности установить виновника. НДС по недостачам сверх норм естественной убыли подлежит восстановлению.
Раскрытие в пояснениях к отчётности: организация вправе (и в ряде случаев обязана) раскрыть информацию о применяемых методах инвентаризации в пояснениях к бухгалтерской отчётности — особенно если применяются существенные альтернативные методы.
Розничная торговля — пожалуй, наиболее активный потребитель альтернативных методов инвентаризации. Крупные торговые сети с тысячами SKU и сотнями магазинов физически не могут проводить традиционную инвентаризацию без колоссальных потерь от закрытия торгового зала.
RFID-технологии в ритейле позволяют проводить инвентаризацию всего магазина за 1–2 часа ночью, без закрытия. Ряд крупных международных ритейлеров сообщает о снижении потерь от хищений на 20–50% после внедрения RFID [УТОЧНИТЬ ДАННЫЕ по конкретным исследованиям].
Интеграция с системой «Честный знак» позволяет верифицировать наличие маркированных товаров (одежда, обувь, молочная продукция, лекарства и другие категории) по данным государственного реестра — это фактически документальная инвентаризация, не требующая физического пересчёта.
Для удалённых региональных торговых точек с небольшим штатом — дистанционная инвентаризация через видеоконференцсвязь: продавец-кассир демонстрирует остатки перед камерой, члены комиссии из головного офиса наблюдают и подтверждают.
Инвентаризация незавершённого производства (НЗП) — традиционно самая сложная задача для производственных предприятий. ФСБУ 28/2023 допускает применение расчётных методов для НЗП: на основе данных MES-системы о фактическом выпуске, нормах расхода материалов и стадиях готовности.
Сырьё и материалы в производстве — измерительные методы (весовой контроль, объёмные измерения). Оборудование в эксплуатации — фотофиксация и сканирование инвентарных номеров без остановки производственного процесса. Интеграция с MES-системами позволяет использовать данные о фактическом расходе материалов для верификации остатков.
Для автоматизированных складов с WMS-системой перпетуальная инвентаризация — оптимальное решение. WMS обеспечивает учёт каждого движения товара в реальном времени; периодические точечные проверки верифицируют данные системы.
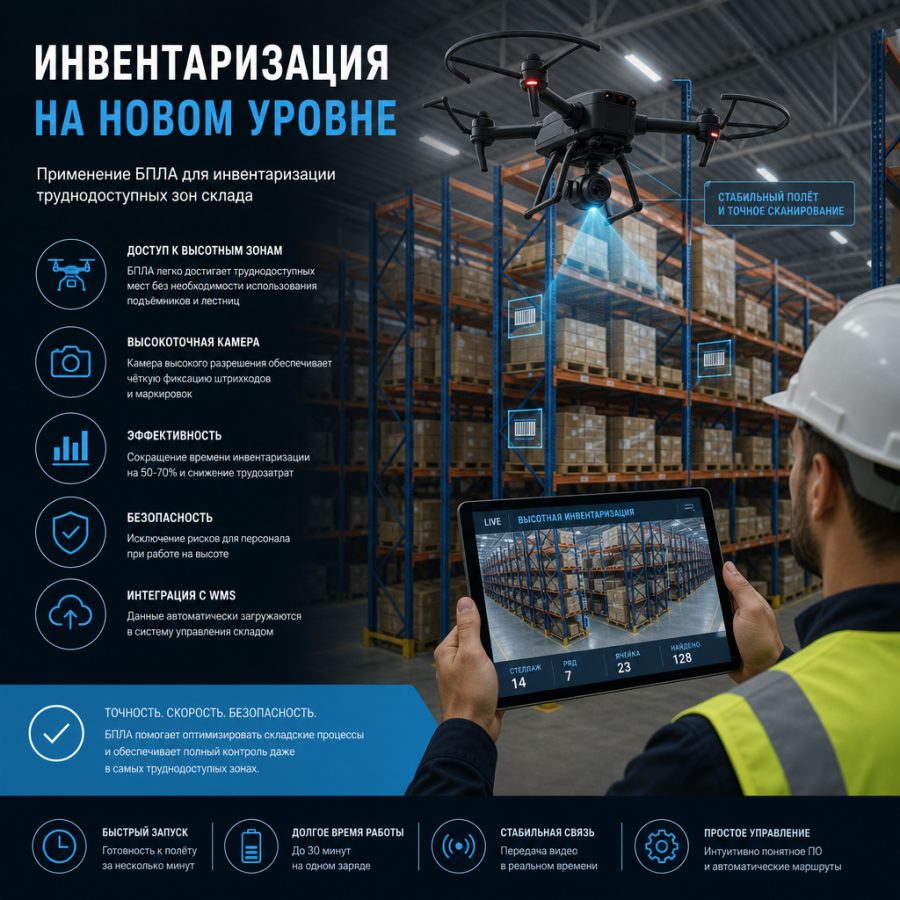
Многоярусные склады (высота 15–30 м) — идеальный кейс для дронов и телескопических камер. Физический подъём на верхние ярусы для пересчёта требует специального оборудования и занимает часы; дрон облетает весь склад за минуты.
Для товаров на хранении у 3PL-операторов — документальная проверка: оператор предоставляет выгрузку из своей WMS, которая сверяется с данными клиента. При необходимости — дистанционная инвентаризация через видеосвязь с сотрудниками оператора.
В горнодобывающей промышленности маркшейдерские съёмки с использованием дронов с лидарами стали стандартом для инвентаризации карьеров, отвалов и насыпей. Точность измерений — в пределах нескольких сантиметров, что обеспечивает погрешность расчёта объёма менее 1%.
Для резервуаров с нефтью и нефтепродуктами — телеметрия (непрерывные данные уровнемеров) и гидростатические измерения. Результаты автоматически передаются в учётную систему и фиксируются как данные инвентаризации.
Объекты незавершённого строительства: фотофиксация этапов строительства с привязкой к BIM-модели, геодезические измерения выполненных объёмов работ. Это позволяет определить фактическую стоимость НЗС на дату инвентаризации.
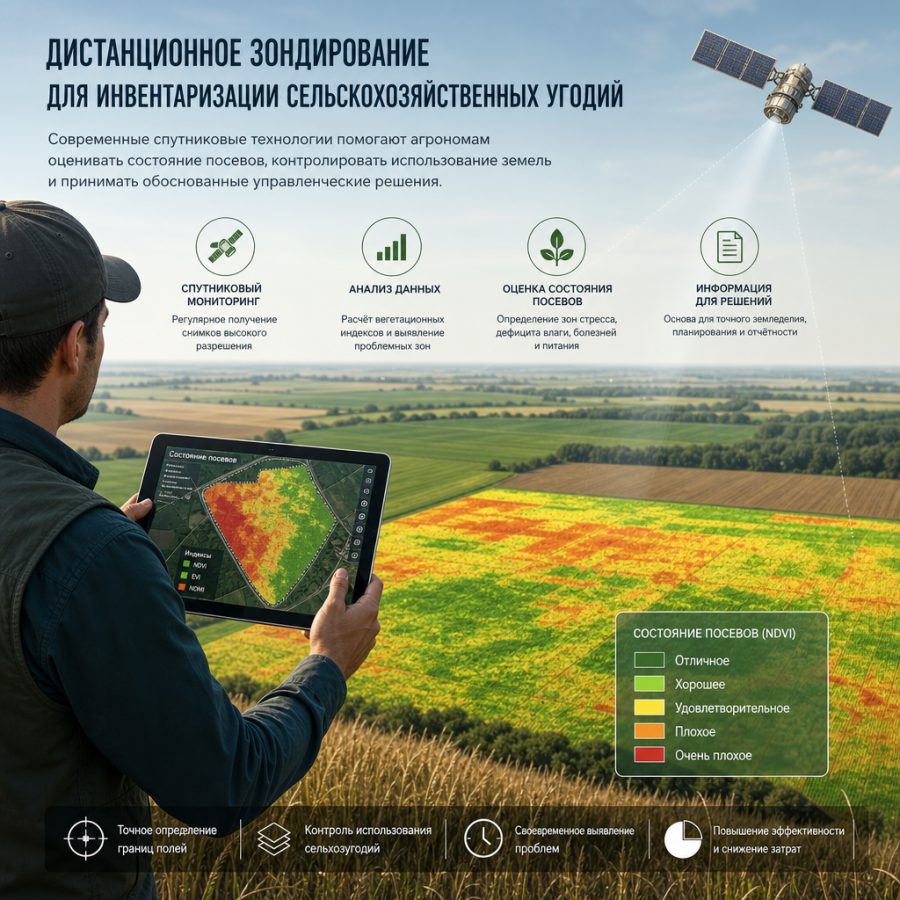
Сезонность — ключевая особенность инвентаризации в АПК. Инвентаризация урожая проводится в период уборки с использованием весового контроля на зернотоках и элеваторах. Спутниковый мониторинг и дистанционное зондирование позволяют оценить площадь и состояние посевов.
RFID-чипирование крупного рогатого скота и других животных позволяет вести непрерывный учёт поголовья. Данные из государственных реестров Минсельхоза России (система «Меркурий» для животноводческой продукции) используются для документальной верификации.
Переход на альтернативные методы — это проект, который требует планирования. Вот последовательность действий, которую я рекомендую на основе практики работы с предприятиями разного масштаба:
Оцените, как сейчас проводится инвентаризация: сколько времени занимает, сколько стоит (трудозатраты, командировки, потери от простоя), какие проблемы возникают. Это база для расчёта ROI от изменений.
Для каждой категории объектов определите оптимальный метод исходя из физических свойств объектов, объёма номенклатуры, доступности мест хранения и наличия существующей инфраструктуры.
Рассчитайте стоимость необходимого оборудования, программного обеспечения, интеграции с учётными системами и обучения персонала. Сопоставьте с ожидаемой экономией.
Это нужно сделать до начала применения нового метода. Изменения вступают в силу с начала следующего отчётного года или с момента их утверждения (для новых методов, применяемых впервые).
Приобретение оборудования, установка программного обеспечения, интеграция с ERP/WMS, маркировка объектов учёта.
Практические тренинги с оборудованием, инструктаж по порядку действий в нештатных ситуациях, обучение работе с программным обеспечением.
Проведение первой инвентаризации новым методом на одном объекте или для одной категории активов. Параллельно — контрольный пересчёт традиционным методом для верификации результатов. Анализ расхождений и устранение проблем.
Распространение на все объекты и категории активов. Регулярный мониторинг качества данных и эффективности методов.
За время практики я наблюдал одни и те же ошибки, которые сводят на нет все преимущества новых методов:
Экономический эффект от перехода на альтернативные методы складывается из нескольких составляющих:
| Статья экономии | Традиционный метод | Альтернативный метод | Примерная экономия |
|---|---|---|---|
| Трудозатраты на инвентаризацию | Высокие (ручной пересчёт) | Снижаются в 3–10 раз | До 70–90% трудозатрат |
| Командировочные расходы | Высокие для удалённых объектов | Минимальные при дистанционном формате | До 100% командировочных |
| Потери от простоя | Значительные (остановка торгового зала, склада) | Минимальные или отсутствуют | Зависит от выручки за период простоя |
| Точность данных | Ошибки ручного пересчёта 1–5% | Ошибки технических систем менее 0,1% | Снижение потерь от ошибок учёта |
Для крупного торгового предприятия с 50 магазинами и ежеквартальной инвентаризацией переход на RFID и дистанционный формат может сэкономить десятки миллионов рублей в год [УТОЧНИТЬ ДАННЫЕ по конкретным кейсам российских компаний].
| Технология | Ориентировочная стоимость | Примечания |
|---|---|---|
| Ручные сканеры штрихкодов | От 3 000 до 30 000 руб./шт. | Промышленные модели дороже, но надёжнее |
| Терминалы сбора данных (ТСД) | От 20 000 до 150 000 руб./шт. | Зависит от функционала и защиты |
| RFID-метки (пассивные UHF) | От 5 до 150 руб./шт. | Зависит от исполнения (бумажные, on-metal) |
| RFID-считыватели (ручные) | От 50 000 до 300 000 руб./шт. | Стационарные порталы — от 200 000 руб. |
| Промышленный дрон с камерой | От 150 000 до 1 500 000 руб. | Дроны с лидарами — от 500 000 руб. |
| Программное обеспечение (WMS/ERP) | От 100 000 руб. (лицензия) + внедрение | SaaS-решения — от 10 000–50 000 руб./мес. |
Данные ориентировочные и могут существенно варьироваться в зависимости от производителя, функциональности и объёма внедрения [УТОЧНИТЬ ДАННЫЕ по актуальным ценам].
Кейс 1: RFID на производственном предприятии. Машиностроительный завод с номенклатурой 15 000 единиц оборудования и инструментов. До внедрения RFID ежегодная инвентаризация занимала 3 недели с привлечением 40 человек и частичной остановкой производства. После маркировки всех объектов RFID-метками и установки стационарных порталов на входах в цеха — инвентаризация проводится за 2 дня силами 5 человек. Потери от хищений инструмента снизились на 60% [УТОЧНИТЬ ДАННЫЕ].
Кейс 2: Перпетуальная инвентаризация в торговой сети. Федеральная торговая сеть с 200 магазинами перешла на перпетуальную инвентаризацию на базе WMS. Ежегодная «большая инвентаризация» с закрытием магазинов заменена непрерывным учётом с еженедельными точечными проверками 10% позиций. Сокращение потерь от хищений — 35%, снижение расходов на инвентаризацию — 70% [УТОЧНИТЬ ДАННЫЕ].
Кейс 3: Дистанционная инвентаризация в географически распределённой компании. Строительный холдинг с объектами в 15 регионах России. До перехода на дистанционный формат ежегодная инвентаризация требовала командировок в каждый регион — суммарные расходы превышали 3 млн рублей в год. После перехода на видеоконференцсвязь с региональными МОЛ — расходы сократились до 200 000 рублей (стоимость ВКС-системы и обучения) [УТОЧНИТЬ ДАННЫЕ].
Кейс 4: Выборочная инвентаризация на складе. Фармацевтический дистрибьютор с номенклатурой 50 000 позиций. Стратифицированная выборка: 100% позиций группы А (высокая стоимость, наркотические и психотропные препараты), 30% группы B, 10% группы C. Время инвентаризации сократилось с 2 недель до 3 дней, достоверность результатов подтверждена аудиторами [УТОЧНИТЬ ДАННЫЕ].
Кейс 5: Дроны для инвентаризации на карьере. Горнодобывающее предприятие использует дроны с лидарами для ежеквартального измерения объёмов отвалов и штабелей руды. Точность — 0,5% от измеряемого объёма. Стоимость одного замера — в 10 раз ниже, чем традиционная маркшейдерская съёмка с выездом бригады [УТОЧНИТЬ ДАННЫЕ].
Да, с 1 апреля 2025 года ФСБУ 28/2023 обязателен для всех организаций, ведущих бухгалтерский учёт в соответствии с Федеральным законом № 402-ФЗ, кроме организаций бюджетной сферы. Добровольно стандарт можно было применять с момента его публикации в 2023 году. Если ваша организация ещё не привела учётную политику в соответствие с ФСБУ 28/2023 — это нужно сделать незамедлительно.
Что будет, если не перейти? Формально — нарушение требований к ведению бухгалтерского учёта, что может повлечь административную ответственность по ст. 15.11 КоАП РФ (штраф для должностных лиц от 5 000 до 10 000 рублей, при повторном нарушении — до 20 000 рублей или дисквалификация). Практически — результаты инвентаризации, проведённой без соблюдения требований стандарта, могут быть оспорены при проверках.
Нет. ФСБУ 28/2023 прямо допускает дистанционное участие членов инвентаризационной комиссии через системы видеоконференцсвязи. Условие — это должно быть закреплено в учётной политике и приказе о проведении конкретной инвентаризации. На месте хранения должен присутствовать хотя бы один уполномоченный представитель (не обязательно член комиссии), который физически демонстрирует объекты. Сеанс видеоконференции записывается и прикладывается к инвентаризационным документам.
В учётной политике необходимо указать: перечень объектов (категорий активов), для которых применяется альтернативный способ; описание самого способа (например, «сканирование RFID-меток с использованием считывателя модели [указать] и программного обеспечения [указать]»); основание для применения альтернативного способа со ссылкой на п. [указать] ФСБУ 28/2023; порядок документирования результатов; регламент хранения цифровых материалов.
Изменения в учётную политику в части методов инвентаризации вносятся в соответствии с ПБУ 1/2008. Если организация впервые применяет ФСБУ 28/2023 — изменения могут быть внесены с даты обязательного применения стандарта (1 апреля 2025 года).
ФСБУ 28/2023 является федеральным стандартом, утверждённым Минфином России. Результаты инвентаризации, проведённой в соответствии с его требованиями, имеют полную юридическую силу. Налоговые органы не вправе отказывать в признании расходов только на основании того, что инвентаризация была проведена альтернативным методом — при условии надлежащего документирования.
Ключевые условия для признания: метод закреплён в учётной политике; документы содержат все обязательные реквизиты, включая указание применённого способа; цифровые материалы (фото, видео, данные сканирования) хранятся в надлежащем порядке и доступны для проверки.
ФСБУ 28/2023 не запрещает применение выборочного метода при обязательной инвентаризации. Однако для объектов, которые оказывают существенное влияние на показатели отчётности (дорогостоящие основные средства, значительные запасы), рекомендуется сплошная проверка — поскольку аудиторы и налоговые органы будут уделять им повышенное внимание.
Выборочный метод при обязательной инвентаризации применим для однородных объектов с низкой индивидуальной стоимостью (товары, материалы в большом ассортименте) при условии статистически обоснованной выборки и надлежащего документирования расчётов.
Это реальная практическая проблема. Решение — заблаговременная подготовка. В учётной политике и положении об инвентаризации должен быть прописан порядок подписания документов при дистанционном формате: применение ЭЦП, порядок последующего подписания при личной явке, действия при отказе МОЛ от подписи.
Если МОЛ всё же отказывается подписать акт — это фиксируется в акте с указанием причины отказа, акт подписывается остальными членами комиссии. Отказ МОЛ от подписи не лишает акт юридической силы — аналогично тому, как работник может отказаться подписывать акт об увольнении, но это не отменяет факта увольнения.
Да, для измерительных приборов (весы, уровнемеры, геодезическое оборудование, лазерные дальномеры) — обязательно. Требование вытекает из Федерального закона от 26.06.2008 № 102-ФЗ «Об обеспечении единства измерений». Приборы должны иметь действующее свидетельство о поверке от аккредитованной метрологической организации.
Для сканеров штрихкодов и RFID-считывателей поверка в метрологическом смысле не требуется — но необходима проверка работоспособности перед инвентаризацией и её документирование в протоколе подготовки.


