
Бухгалтерский учет
Практика применения ФСБУ 25/2018 «Бухгалтерский учет аренды»
Поговорить с бухгалтером
Переход на новые федеральные стандарты бухгалтерского учета стал серьезным испытанием для российского бизнеса. Стандарт, регулирующий учет аренды, кардинально изменил привычную картину формирования финансовой отчетности. Если раньше аренда была преимущественно «забалансовой» историей для арендатора, то теперь она напрямую влияет на структуру активов, обязательств и финансовые ковенанты компаний. В этой статье мы детально разберем методологию, практические нюансы, налоговые последствия и сложные кейсы применения нового стандарта, чтобы вы могли уверенно формировать достоверную отчетность.
Внедрение стандарта по учету аренды — это не просто смена проводок, это трансформация экономического мышления бухгалтера. Мы в компании Р-Бухгалтерия ежедневно сталкиваемся с тем, что бизнес недооценивает влияние дисконтирования арендных платежей на показатель EBITDA и структуру баланса. Главная сложность кроется не в механике расчетов, а в профессиональном суждении: как правильно определить срок аренды при договорах на 11 месяцев с автопролонгацией, и какую ставку дисконтирования выбрать, чтобы у аудиторов и налоговиков не возникло вопросов. Практика показывает, что формальный подход здесь не работает. Каждая сделка требует глубокого анализа экономической сути. Наша задача — помочь московскому бизнесу не только избежать штрафов, но и использовать новые правила для формирования прозрачной и привлекательной для инвесторов отчетности.

Основополагающим документом, регламентирующим новые правила, выступает Федеральный стандарт бухгалтерского учета 25/2018 «Бухгалтерский учет аренды». Он был утвержден Приказом Минфина России № 208н от 16 октября 2018 года. Обязательное применение стандарта началось с 1 января 2022 года для всех коммерческих и некоммерческих организаций, за исключением бюджетной сферы. Добровольно компании могли перейти на него и раньше, с момента официального опубликования.
Методологическим фундаментом для российского документа послужил международный стандарт МСФО (IFRS) 16 «Аренда». Законодатель преследовал четкую цель: сблизить отечественную практику с международными требованиями, устранив ситуацию, когда компании с огромными парками арендованной техники или сетями арендованных магазинов показывали «чистый» баланс без долгов.
Учет аренды не существует в вакууме. Применение новых правил требует комплексного анализа целого ряда нормативных документов:
Кроме того, важнейшую роль играют разъяснения Минфина России. Информационные сообщения и письма (например, ИС-учет-15) дают ориентиры по спорным вопросам.
Стандарт предусматривал два основных метода перехода:
При переходе применялись практические исключения. Например, можно было не признавать предмет аренды, если до конца договора оставалось менее 12 месяцев. Вся информация об эффекте перехода должна была быть детально раскрыта в пояснениях к отчетности за 2022 год.
Стандарт распространяется на все договоры аренды, субаренды и лизинга. Однако есть жесткие исключения. Новые правила не применяются к:
Особого внимания требуют договоры, содержащие компонент аренды (смешанные договоры). Например, если вы арендуете сервер (аренда) и одновременно оплачиваете его техническое обслуживание (услуга), стандарт требует разделить эти платежи и применять правила дисконтирования только к арендной части.
Чтобы правильно отразить операции в учете, необходимо овладеть новым концептуальным аппаратом. Главная революция произошла в учете у арендатора: теперь на балансе отражается не сам физический объект, а право им пользоваться.
Не каждый договор, в названии которого есть слово «аренда», является таковым для целей бухгалтерского учета. И наоборот: договор оказания услуг может содержать скрытую аренду. Для идентификации необходимо одновременное выполнение следующих условий:
Если арендодатель может в любой момент заменить предоставленный вам экскаватор на другой аналогичный без вашего согласия, это не аренда, а оказание услуг техникой.
[Инфографика: Блок-схема тестирования договора на предмет наличия компонента аренды согласно требованиям ФСБУ 25/2018 и МСФО 16. Схема должна вести пользователя через вопросы: «Идентифицирован ли актив?», «Есть ли право на получение выгод?», «Кто определяет способ использования?»]
У арендатора возникают два новых объекта:
У арендодателя картина зависит от классификации аренды. При финансовой аренде возникает Инвестиция в аренду (чистая и валовая), а при операционной — предмет аренды остается на балансе.
Арендатор больше не классифицирует аренду (он всегда признает ППА и обязательство, кроме исключений). А вот для арендодателя классификация критически важна.
| Критерий | Финансовая аренда (лизинг) | Операционная аренда |
|---|---|---|
| Переход рисков и выгод | Практически все риски и выгоды переходят к арендатору | Риски и выгоды остаются у арендодателя |
| Срок договора | Составляет существенную часть срока экономической жизни актива (обычно >75%) | Значительно меньше срока экономической жизни актива |
| Право выкупа | Есть, и цена выкупа ниже справедливой стоимости, выкуп высоковероятен | Отсутствует или цена выкупа равна рыночной |
| Текущая стоимость платежей | Сопоставима со справедливой стоимостью актива (обычно >90%) | Существенно ниже справедливой стоимости |
Возникает так называемая асимметрия учета: один и тот же договор арендатор учитывает через ППА, а арендодатель — как операционную аренду.
В состав арендных платежей для расчета обязательства включаются:
Важно: Переменные платежи, зависящие от результатов деятельности (например, процент от выручки магазина), не включаются в расчет обязательства и признаются в расходах того периода, в котором они возникли.
Дисконтирование — это приведение будущих денежных потоков к текущей стоимости с учетом временной ценности денег. Для этого нужна ставка.
В первую очередь следует использовать имплицитную (заложенную в договоре) ставку. Это ставка, при которой приведенная стоимость арендных платежей и негарантированной ликвидационной стоимости становится равна справедливой стоимости предмета аренды. На практике арендатор редко знает справедливую стоимость и ликвидационную стоимость, поэтому вычислить имплицитную ставку почти невозможно (кроме договоров лизинга, где график платежей и стоимость имущества прозрачны).
Поэтому арендаторы используют ставку привлечения дополнительного заемного финансирования. Это ставка, под которую компания могла бы взять кредит в банке на срок, равный сроку аренды, для приобретения актива аналогичной стоимости в схожих экономических условиях.
Как ее обосновать? Специалисты Р-Бухгалтерия рекомендуют формировать официальные запросы в обслуживающие банки. Если это невозможно, допустимо использовать ключевую ставку ЦБ РФ, увеличенную на кредитную маржу компании (которая зависит от кредитного рейтинга). Использование единой ставки для портфеля схожих договоров допускается, если это не приводит к существенным искажениям.
Стандарт позволяет не признавать ППА и обязательство в трех случаях:
Риск неправомерного применения исключений высок. Если вы из года в год продлеваете договор аренды офиса на 11 месяцев, аудиторы и налоговики могут переквалифицировать его в долгосрочный, доначислив налог на имущество (если применимо) и исказив валюту баланса.
Рассмотрим механику отражения операций в бухгалтерском учете арендатора. Это сердцевина нового стандарта.
Момент признания — дата начала аренды (дата, когда актив становится доступным для использования). Первоначальная стоимость ППА формируется на счете 08 «Вложения во внеоборотные активы» и включает:
После формирования стоимости ППА переводится на счет 01 (или специальный субсчет «Права пользования активами»): Дт 01 (ППА) — Кт 08.
ППА подлежит амортизации. Обычно используется линейный метод. Проводка классическая: Дт 20/26/44 — Кт 02 (субсчет «Амортизация ППА»).
Срок амортизации не может превышать срок аренды. Исключение: если договор предусматривает переход права собственности (выкуп), ППА амортизируется в течение срока полезного использования самого актива. Также ППА подлежит проверке на обесценение в соответствии с ФСБУ 6/2020 и МСФО (IAS) 36.
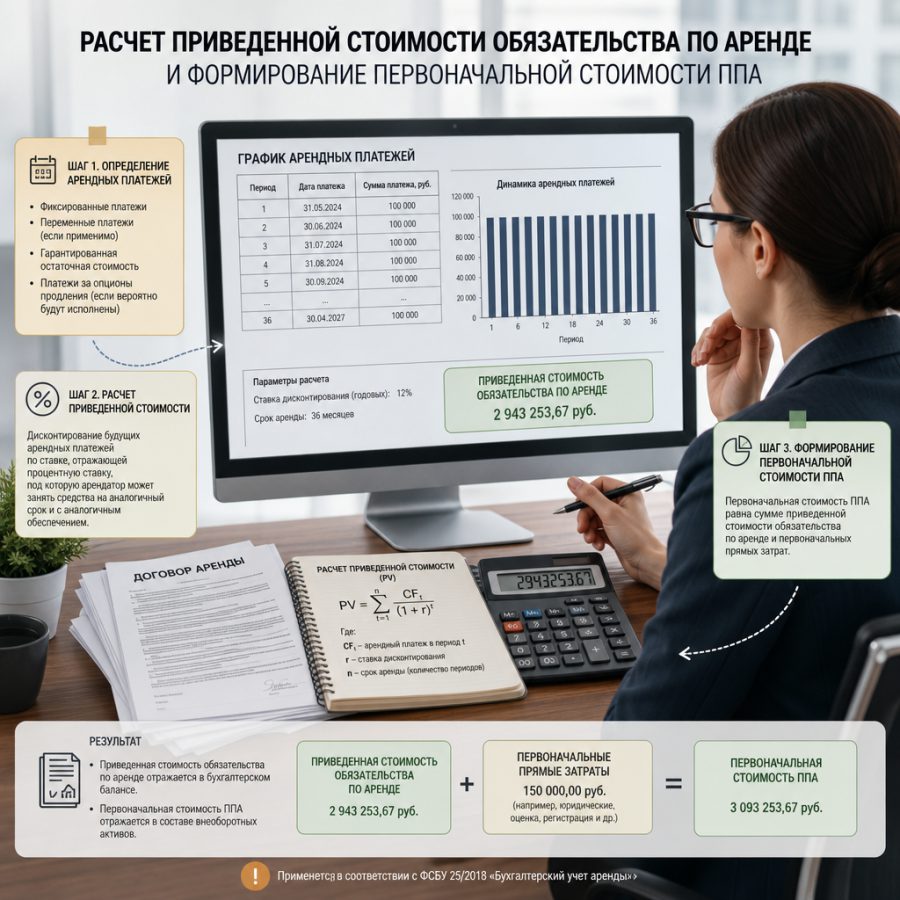
Бухгалтер за рабочим столом анализирует график арендных платежей на мониторе компьютера, рядом лежат распечатанные договоры аренды и калькулятор. Смысл происходящего: процесс расчета приведенной стоимости обязательства по аренде и формирования первоначальной стоимости ППА.
Обязательство по аренде представляет собой финансовый долг. Его последующий учет заключается в двух параллельных процессах:
Важно помнить, что в бухгалтерском балансе обязательство должно быть разделено на краткосрочную (к погашению в течение 12 месяцев) и долгосрочную части.
Жизнь динамична: площади могут увеличиваться, ставки индексироваться, сроки продлеваться. Любое изменение условий договора требует пересмотра обязательства по аренде.
Для арендодателя стандарт сохранил привычную классификацию. Дата классификации — дата начала аренды. Пересмотр происходит только при модификации договора.
Если риски и выгоды перешли к арендатору, арендодатель списывает актив с баланса и признает Инвестицию в аренду. Валовая стоимость инвестиции — это сумма всех будущих арендных платежей и негарантированной ликвидационной стоимости. Чистая инвестиция — это валовая стоимость, дисконтированная по имплицитной ставке.
Разница между валовой и чистой инвестицией представляет собой незаработанный финансовый доход. Этот доход арендодатель будет признавать в отчете о финансовых результатах равномерно, применяя эффективную процентную ставку к остатку чистой инвестиции.
Также арендодатель обязан формировать оценочный резерв под ожидаемые кредитные убытки (обесценение дебиторской задолженности) в соответствии с МСФО (IFRS) 9.
Здесь все традиционно. Актив остается на балансе арендодателя (счет 01 или 03). Арендодатель продолжает начислять амортизацию. Доходы от аренды признаются равномерно в течение срока договора (Дт 62 — Кт 90/91), независимо от графика фактических поступлений денежных средств.
Промежуточный арендодатель (арендатор, сдающий актив в субаренду) ведет двойной учет. Он классифицирует субаренду как финансовую или операционную, ориентируясь не на базовый актив (само здание), а на ППА, возникающее из главного договора аренды.
Если срок субаренды занимает бóльшую часть срока главного договора, это финансовая субаренда. В этом случае промежуточный арендодатель списывает свое ППА и признает чистую инвестицию в субаренду. Обязательство перед главным арендодателем при этом никуда не исчезает!
До 2022 года учет лизинга зависел от того, на чьем балансе находится имущество по договору. Теперь это не имеет значения. Бухгалтерский учет опирается исключительно на экономическую суть: лизинг — это всегда финансовая аренда.
У лизингополучателя: Учет аналогичен обычной аренде. Признается ППА и Обязательство. В состав платежей для дисконтирования обязательно включается выкупная стоимость. Авансовый платеж (задаток), уплаченный до передачи предмета лизинга, включается в первоначальную стоимость ППА напрямую, без дисконтирования. После выкупа предмета лизинга ППА переклассифицируется в состав собственных основных средств (Дт 01.Собственные — Кт 01.ППА).
У лизингодателя: Признается чистая инвестиция в лизинг. Особую сложность представляет учет НДС. В графиках лизинговых платежей НДС обычно выделен. Для целей дисконтирования и формирования обязательства лизингополучатель очищает платежи от НДС. Лизингодатель также формирует чистую инвестицию без учета НДС.
Специалисты Р-Бухгалтерия обращают внимание на проблему досрочного выкупа. При досрочном выкупе происходит модификация: обязательство пересчитывается исходя из новой суммы выкупа и новой ставки, разница корректирует ППА. Затем ППА списывается в связи с переходом права собственности.
Теория стандарта логична, но столкновение с российской деловой практикой порождает множество коллизий.
Самая массовая проблема. Российский бизнес любит заключать договоры аренды недвижимости на 11 месяцев, чтобы избежать государственной регистрации в Росреестре. Договоры содержат условие об автоматической пролонгации.
Формально срок — 11 месяцев. Можно ли применить исключение и не считать ППА? ФСБУ 25/2018 требует оценивать существенные экономические стимулы для продления. Если компания сделала дорогостоящий неотделимый ремонт, если локация критически важна для бизнеса (например, магазин в проходном месте), или переезд повлечет огромные затраты — бухгалтер обязан проявить профессиональное суждение и установить реальный срок аренды (например, 3 или 5 лет) для целей дисконтирования. Применение льготы здесь будет ошибкой, ведущей к искажению отчетности.
Аренда земли и зданий оценивается отдельно, если по земле предполагается переход права собственности. Неотделимые улучшения арендованного имущества (ремонт, вентиляция) формируют отдельный инвентарный объект основных средств по ФСБУ 6/2020, они не увеличивают стоимость ППА, но их наличие является индикатором долгосрочности договора.
Коммунальные платежи. Если они переменные (по счетчикам), они не включаются в расчет обязательства по аренде. Если они фиксированные (зашиты в твердую ставку), они дисконтируются вместе с арендной платой.
Компания продает свое оборудование лизинговой компании и тут же берет его в лизинг. Согласно ФСБУ 25/2018 и ФСБУ 14/2022 (в части НМА), сначала нужно определить, является ли передача актива продажей в терминах МСФО (IFRS) 15 «Выручка». Если да, то продавец-арендатор оценивает возникающее ППА пропорционально той доле балансовой стоимости актива, которая относится к сохраненному праву пользования. Финансовый результат (прибыль или убыток) признается только в отношении переданных прав. Это сложнейший расчет, требующий высочайшей квалификации.
[Инфографика: Схема операции возвратного лизинга (Sale-and-leaseback). Движение актива от Продавца к Покупателю и обратно в виде права пользования. Распределение денежных потоков: оплата за актив и последующие лизинговые платежи.]
Внедрение ФСБУ 25/2018 не изменило Налоговый кодекс РФ. В налоговом учете (НУ) понятий ППА и Обязательство по аренде не существует. Расходы в НУ признаются по старинке: это текущие арендные или лизинговые платежи.
Из-за этого расхождения возникает необходимость применения ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций».
Рекомендуется применять балансовый метод. На отчетную дату бухгалтер сравнивает балансовую стоимость активов и обязательств с их налоговой стоимостью.
В отчетности ОНА и ОНО по одному договору аренды сворачиваются (сальдируются) и отражаются свернуто.
НДС: Вычет НДС производится в обычном порядке на основании счетов-фактур от арендодателя. В расчет ППА и обязательства суммы НДС не включаются.
Налог на имущество: С 2022 года налог на имущество по недвижимости платит исключительно арендодатель (собственник), независимо от того, на чьем балансе числится имущество. Движимое имущество (оборудование, транспорт) налогом не облагается. Налогообложению у арендатора могут подлежать только капитальные вложения в виде неотделимых улучшений, если они классифицированы как недвижимость.
Переход на ФСБУ 25/2018 меняет структуру всех основных форм отчетности.
Стратегическое последствие: У компании резко вырастает показатель долговой нагрузки (Debt). Это может привести к нарушению банковских ковенантов по кредитам.
Вместо единой строки «Арендные платежи» в себестоимости или коммерческих расходах появляются две сущности:
Стратегическое последствие: Показатель EBITDA (прибыль до вычета процентов, налогов и амортизации) искусственно увеличивается, так как арендные расходы «вымываются» из операционного уровня и переходят в амортизацию и проценты.
Арендный платеж дробится:
Учетная политика — это конституция бухгалтерии. В ней должны быть жестко закреплены следующие элементы касательно ФСБУ 25/2018:
Ручной расчет графиков дисконтирования в Excel возможен только при наличии 2-3 договоров. Для среднего и крупного бизнеса автоматизация жизненно необходима.
Фирма «1С» реализовала функционал учета аренды в своих типовых конфигурациях. В версии КОРП функционал шире, в ПРОФ — базовый.
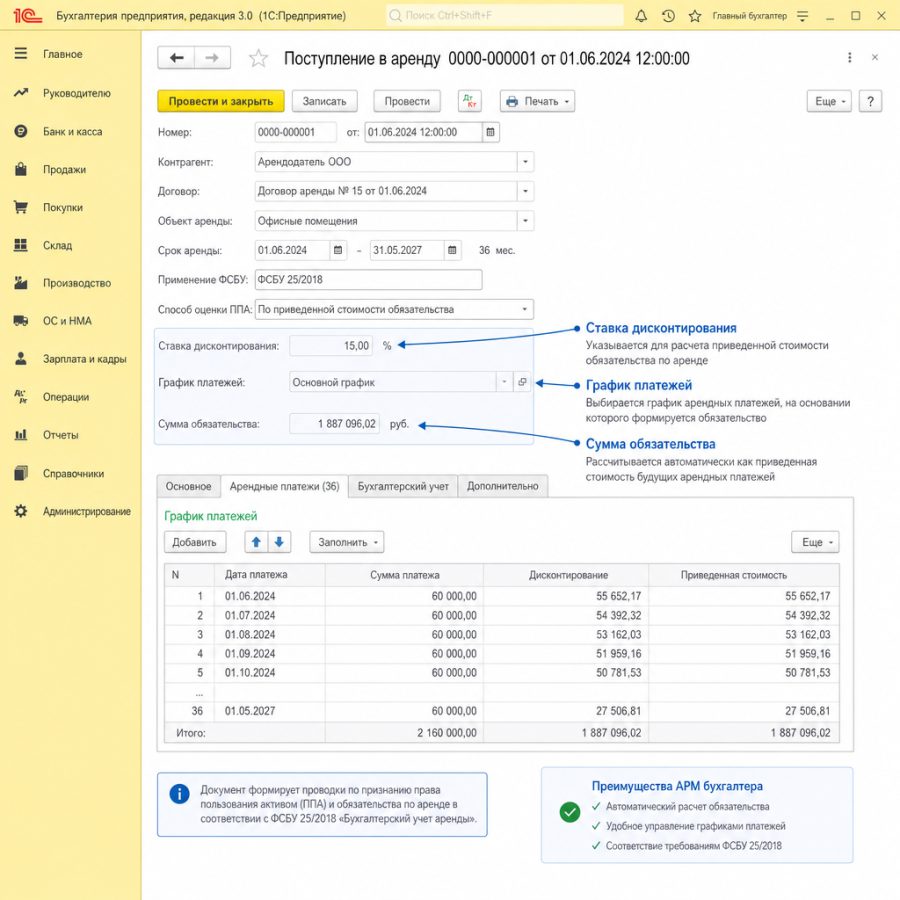
Скриншот или стилизованная иллюстрация интерфейса программы 1С:Бухгалтерия. Открыт документ «Поступление в аренду», видны поля «Ставка дисконтирования», «График платежей», «Сумма обязательства». Смысл: демонстрация автоматизированного рабочего места бухгалтера для учета ППА.
Специалисты Р-Бухгалтерия при аудите баз данных в Москве регулярно выявляют следующие ошибки:
Аудиторы уделяют ФСБУ 25/2018 пристальное внимание. Основные аудиторские риски связаны с полнотой охвата договоров и адекватностью суждений.
Для минимизации рисков мы рекомендуем вести единый реестр договоров аренды с указанием всех опционов, штрафов и гарантий, а также документировать каждое профессиональное суждение (например, служебной запиской финансового директора об обосновании ставки дисконтирования).
ООО «Альфа» арендует офис. Срок аренды: 3 года (36 месяцев). Ежемесячный платеж: 120 000 руб. (в т.ч. НДС 20% — 20 000 руб.). Платеж осуществляется в конце месяца. Ставка привлечения заемного финансирования: 12% годовых (1% в месяц). Первоначальных затрат нет.
Шаг 1. Очищаем платеж от НДС: 100 000 руб. в месяц.
Шаг 2. Расчет приведенной стоимости (Обязательства): Используем формулу текущей стоимости аннуитета (или функцию ПС в Excel). Приведенная стоимость 36 платежей по 100 000 руб. при ставке 1% в месяц составит примерно 3 010 750 руб.
Шаг 3. Первоначальное признание:
Дт 08 — Кт 76.07.1: 3 010 750 руб.
Дт 01 (ППА) — Кт 08: 3 010 750 руб.
Шаг 4. Учет в первый месяц:
Амортизация: 3 010 750 / 36 мес. = 83 632 руб. (Дт 26 — Кт 02.03).
Начисление процентов: 3 010 750 * 1% = 30 108 руб. (Дт 91.02 — Кт 76.07.5).
Итого расходов в БУ за первый месяц: 83 632 + 30 108 = 113 740 руб. (В НУ расход составит 100 000 руб.).
Крупная торговая сеть имеет сотни договоров аренды помещений под магазины. Индивидуальный расчет ставки для каждого магазина невозможен. Компания применяет портфельный подход. Договоры группируются по срокам (до 3 лет, 3-5 лет, свыше 5 лет) и регионам. Для каждого портфеля запрашивается средневзвешенная ставка кредитования. Это существенно снижает трудозатраты бухгалтерии без потери качества отчетности.
ФСБУ 25/2018 требует от бухгалтера перехода от роли «счетовода» к роли финансового аналитика. Страхи перед сложностью расчетов, непредсказуемостью налоговых разниц и претензиями аудиторов обоснованны, но преодолимы. Ключ к успеху — глубокое понимание экономической сути арендных отношений, грамотно составленная учетная политика и корректная настройка учетных систем (1С или ERP).
Если вы сомневаетесь в правильности классификации сложных смешанных договоров, испытываете трудности с расчетом ставки дисконтирования или не можете разобраться с «красными» остатками в 1С, специалисты компании Р-Бухгалтерия в Москве готовы провести аудит вашей базы, разработать методологию и настроить автоматизированный учет по ФСБУ 25/2018 «под ключ».
Если договор продлевается из года в год, и у вас есть экономическая потребность оставаться в этом помещении (сделан ремонт, наработана клиентская база), вы обязаны проявить профессиональное суждение, признать договор долгосрочным (исходя из реальных планов руководства) и рассчитать ППА. Формальный срок в 11 месяцев не дает автоматического права на упрощенный учет.
В отсутствие банковских котировок используйте ключевую ставку ЦБ РФ на дату начала аренды, увеличенную на премию за кредитный риск вашей компании. Премию можно обосновать на основе публичных данных о доходности корпоративных облигаций компаний вашей отрасли с аналогичным масштабом бизнеса. Решение обязательно закрепите бухгалтерской справкой.
Нет, не включается. Для целей дисконтирования и формирования стоимости права пользования активом берутся арендные платежи, очищенные от НДС. Налог на добавленную стоимость учитывается обособленно и принимается к вычету в стандартном порядке по мере получения счетов-фактур.
Да. Изменение размера арендной платы является модификацией договора. На дату изменения ставки вы обязаны пересчитать остаток обязательства по аренде исходя из новых платежей и новой ставки дисконтирования (актуальной на дату модификации). Разница относится на изменение балансовой стоимости ППА.
С 1 января 2022 года налог на имущество в отношении объектов недвижимости уплачивает исключительно арендодатель (собственник), вне зависимости от того, как объект отражен в бухгалтерском учете (в составе ОС арендодателя или как ППА у арендатора). Арендатор платит налог только с капитальных неотделимых улучшений, если они признаны недвижимостью.


