
Налоги
Счёт-фактура «упрощенца»: когда выставлять, как заполнить и чем рискуете
Поговорить с бухгалтером
Если вы работаете на упрощённой системе налогообложения, рано или поздно столкнётесь с ситуацией, когда покупатель требует счёт-фактуру с НДС. Или, напротив, сами задаётесь вопросом: нужно ли вообще выставлять этот документ, если вы «упрощенец»? С принятием Федерального закона № 176-ФЗ в 2024 году правила для «упрощенцев» кардинально изменились: теперь часть из них обязана платить НДС и выставлять счёт-фактуры, а часть по-прежнему освобождена. Разобраться в этом лабиринте норм — задача непростая, но решаемая. В этой статье я разберу всё по существу: кто, когда, как и с какими последствиями выставляет счёт-фактуру на УСН.
Реформа НДС для «упрощенцев», вступившая в силу с 2025 года, стала одним из самых значимых изменений в налоговом законодательстве за последнее десятилетие. На практике мы видим, что большинство предпринимателей на УСН до сих пор не до конца понимают, в какой момент у них возникает обязанность выставлять счёт-фактуру, какую ставку выбрать и как это отразится на налоговой нагрузке. Главное, что нужно усвоить: если ваш доход не превышает 60 млн рублей в год, вы по-прежнему освобождены от НДС и счёт-фактуру выставлять не обязаны. Но если вы её всё же выставили с выделенным НДС — обязаны заплатить налог в бюджет. Это правило работает без исключений. Для тех, кто перешагнул порог в 60 млн, важно правильно выбрать ставку: 5% или 7% экономят на налоге, но лишают права на вычет входного НДС, а ставка 20% даёт право на вычет, но создаёт более высокую нагрузку. Правильное решение зависит от структуры вашего бизнеса, и здесь без расчётов не обойтись.
Прежде чем переходить к практике, нужно понять, на каких нормах всё держится. Счёт-фактура для «упрощенца» — это не просто бухгалтерский документ, это юридически значимый инструмент, неправильное использование которого влечёт конкретные финансовые последствия.
Базовая норма закреплена в статье 346.11 НК РФ: организации и индивидуальные предприниматели, применяющие УСН, по общему правилу не признаются плательщиками НДС. Именно поэтому исторически «упрощенцы» не выставляли счёт-фактуры с НДС и не подавали декларации по этому налогу.
Однако та же статья 346.11 содержит исключения. Они касаются обязанностей налогового агента — статья 161 НК РФ. Если «упрощенец» арендует государственное или муниципальное имущество, покупает товары (работы, услуги) у иностранных организаций, не состоящих на налоговом учёте в России, он обязан исчислить, удержать и уплатить НДС как налоговый агент, а также выставить счёт-фактуру.
Статья 168 НК РФ устанавливает общую обязанность выставления счёт-фактуры при реализации товаров, работ или услуг. Статья 169 НК РФ определяет требования к содержанию и оформлению документа — это основной «технический» стандарт для заполнения. Статья 173 НК РФ содержит ключевое правило, которое нужно помнить каждому «упрощенцу»: если лицо, не являющееся плательщиком НДС, выставляет покупателю счёт-фактуру с выделенной суммой налога — оно обязано уплатить этот НДС в бюджет в полном объёме.
Форма счёт-фактуры и правила её заполнения утверждены Постановлением Правительства РФ № 1137 от 26.12.2011. Это основной нормативный документ, на который опираются при оформлении. Форма периодически обновляется, поэтому важно использовать актуальную редакцию.
Разъяснения по спорным ситуациям содержатся в многочисленных письмах Минфина и ФНС России. Они не имеют силы нормативных актов, однако фактически формируют правоприменительную практику и позицию налоговых органов при проверках.
С 1 января 2025 года вступили в силу изменения, внесённые Федеральным законом № 176-ФЗ от 12.07.2024. Это самая масштабная реформа режима УСН в части НДС за всё время существования упрощёнки. Теперь правила принципиально другие.
Если совокупный доход организации или ИП на УСН за предшествующий календарный год не превысил 60 млн рублей, они автоматически освобождаются от уплаты НДС в следующем году. Никаких заявлений, уведомлений и специальных действий подавать не нужно — освобождение применяется по умолчанию.
Важный нюанс: освобождение применяется и к тем, кто только начинает работать на УСН в текущем году (вновь зарегистрированные ИП и организации). Они освобождены от НДС до момента, пока их доход с начала года не превысит 60 млн рублей.
Если доход превысил 60 млн рублей, возникает обязанность платить НДС. При этом «упрощенец» может выбрать одну из ставок:
| Диапазон дохода | Доступные ставки НДС | Право на вычет входного НДС |
|---|---|---|
| До 60 млн руб. | Освобождение (без НДС) | Нет |
| 60 млн — 250 млн руб. | 5% или 20% (10%) | Нет при 5%; да при 20% (10%) |
| 250 млн — 450 млн руб. | 7% или 20% (10%) | Нет при 7%; да при 20% (10%) |
| Свыше 450 млн руб. | 20% (10%) — обязательно | Да |
Пониженные ставки 5% и 7% — это специальные ставки для «упрощенцев», которые применяются вместо стандартных 20% и 10%. Их главный плюс — меньший размер налога. Главный минус — при их применении нельзя принять входной НДС к вычету. Иными словами, если вы купили товар с НДС у поставщика на ОСНО, этот НДС вы не сможете «зачесть» — он просто увеличит ваши затраты.
Выбор ставки фиксируется в учётной политике и применяется в течение не менее трёх лет подряд. Это важно учитывать при планировании: сделав выбор в пользу 5%, вы не сможете быстро переключиться на 20% ради получения вычетов.
Ставка 10% применяется к отдельным категориям товаров: продовольственным, детским, медицинским — в соответствии с перечнями, установленными статьёй 164 НК РФ. Если ваша деятельность связана с такими товарами, вы вправе применять 10% вместо 20%.
Реформа поставила перед многими «упрощенцами» непростой вопрос: что делать с договорами, заключёнными до 2025 года, в которых НДС не предусмотрен? Если в договоре цена указана «без НДС» или «НДС не предусмотрен», а с 2025 года у вас возникла обязанность платить НДС — возникает риск того, что налог придётся платить из собственного кармана, не имея возможности предъявить его покупателю.
Чтобы этого избежать, рекомендуется заблаговременно пересмотреть условия договоров с контрагентами: либо включить в цену НДС, либо прописать возможность увеличения цены на сумму налога при изменении налогового статуса продавца. Подробнее о договорной стратегии — в разделе про практические сценарии.
[Инфографика: схема «Когда упрощенец обязан платить НДС» — пороговые значения доходов 60 млн, 250 млн, 450 млн рублей с указанием соответствующих ставок НДС и права на вычет, оформленная в виде горизонтальной шкалы]
Существует несколько ситуаций, при которых «упрощенец» не просто вправе, но обязан выставить счёт-фактуру. Разберём каждую.
С момента превышения порога в 60 млн рублей «упрощенец» становится плательщиком НДС и обязан выставлять счёт-фактуры при каждой реализации. Момент возникновения обязанности — первое число месяца, следующего за месяцем, в котором был превышен порог. Например, если доход превысил 60 млн рублей в августе, с 1 сентября нужно выставлять счёт-фактуры с НДС.
Это обязанность, которая не зависит от размера дохода. Если «упрощенец»:
— он обязан исчислить НДС, выписать счёт-фактуру и уплатить налог в бюджет за своего контрагента.
Если «упрощенец» работает по агентскому договору или договору комиссии от имени принципала (комитента), который является плательщиком НДС на ОСНО, он обязан выставлять счёт-фактуры от имени принципала. При этом сам агент-«упрощенец» плательщиком НДС не становится — он лишь перевыставляет документы.
Участники договора простого товарищества и доверительные управляющие обязаны вести учёт НДС и выставлять счёт-фактуры по операциям в рамках этих договоров, даже если сами применяют УСН. Это прямо предусмотрено статьёй 174.1 НК РФ.
При ввозе товаров на территорию России «упрощенец» уплачивает НДС на таможне. Счёт-фактура в этом случае не выставляется в привычном смысле — основанием для учёта НДС служит таможенная декларация и документы об уплате налога.
Во всех случаях обязательного выставления действует единый срок: не позднее 5 календарных дней с момента отгрузки товара (выполнения работ, оказания услуг) или с момента получения аванса. Нарушение этого срока влечёт штрафные санкции.
Если ваш доход не превышает 60 млн рублей, вы освобождены от НДС и вправе не выставлять счёт-фактуру. Но что, если покупатель настаивает? Технически закон не запрещает «упрощенцу» выставить счёт-фактуру добровольно. Однако последствия такого решения жёсткие и однозначные.
Как только вы выставили счёт-фактуру с выделенной суммой НДС, у вас немедленно возникает обязанность:
При этом право на вычет входного НДС у вас не возникает. То есть если вы купили товар с НДС 20% и продаёте его, выставив счёт-фактуру покупателю, вы не можете зачесть входной налог — вы обязаны уплатить в бюджет весь НДС, который указан в вашей счёт-фактуре.
Ещё один важный момент: систематическое добровольное выставление счёт-фактур с НДС может быть расценено налоговым органом как фактическое осуществление деятельности плательщика НДС. Это создаёт риск претензий и доначислений за прошлые периоды.
Сумма НДС, полученная от покупателя и уплаченная в бюджет, не включается в доходы по УСН (статья 346.15 НК РФ). Это логично: вы не зарабатываете на НДС, вы лишь перечисляете его государству. Однако и в расходы при объекте «доходы минус расходы» уплаченный НДС включить нельзя.
Разные категории «упрощенцев» оказались в принципиально разных ситуациях после реформы. Давайте разберём по группам.
Эта группа — самая многочисленная. По данным ФНС, подавляющее большинство субъектов малого бизнеса на УСН имеют доход именно в этом диапазоне. Для них ничего принципиально не изменилось: они освобождены от НДС, счёт-фактуры с НДС не выставляют, декларацию по НДС не подают.
Эта группа оказалась в новых условиях. Им нужно выбрать: применять ставку 5% (без права на вычет) или 20%/10% (с правом на вычет). Большинству из них выгоднее ставка 5% — особенно если доля входного НДС в затратах невелика.
Эта группа применяет ставку 7% или 20%/10%. Здесь расчёт выгоды ещё более важен: чем больше входного НДС в затратах, тем привлекательнее ставка 20% с правом на вычет.
Для тех, кто только начинает разбираться в теме, важно понять фундаментальный принцип: НДС — это налог на добавленную стоимость, который фактически платит конечный потребитель. Продавец лишь собирает его и перечисляет в бюджет. Если вы на УСН и освобождены от НДС — вы просто не участвуете в этой цепочке.
Счёт-фактура «упрощенца» может содержать разные отметки в части НДС в зависимости от ситуации:
| Вид отметки | Когда применяется | Последствия для продавца |
|---|---|---|
| «Без НДС» | Продавец освобождён от НДС (доход до 60 млн руб.) | НДС не уплачивается, декларация не подаётся |
| НДС 5% | Доход 60–250 млн руб., выбрана льготная ставка | НДС уплачивается по ставке 5%, вычет входного НДС невозможен |
| НДС 7% | Доход 250–450 млн руб., выбрана льготная ставка | НДС уплачивается по ставке 7%, вычет входного НДС невозможен |
| НДС 20% (10%) | Выбрана общая ставка или доход свыше 450 млн руб. | НДС уплачивается по общей ставке, вычет входного НДС возможен |
| НДС 0% | Экспортные операции | НДС не уплачивается, требуется подтверждение экспорта |
выставляется при реализации товаров, работ или услуг. Это наиболее распространённый вид.
выставляется при получении предоплаты (аванса) от покупателя. Важный нюанс для «упрощенцев»: если вы освобождены от НДС (доход до 60 млн руб.), авансовую счёт-фактуру выставлять не нужно. Если вы являетесь плательщиком НДС (доход свыше 60 млн руб.) — обязаны выставить авансовую счёт-фактуру в течение 5 дней с момента получения аванса.
выставляется при изменении стоимости или количества ранее реализованных товаров (работ, услуг). Например, если покупатель вернул часть товара или была предоставлена ретроскидка.
выставляется при обнаружении ошибок в ранее выставленном документе. Принципиальное отличие от корректировочной: исправленная СФ устраняет ошибку в реквизитах, а корректировочная отражает изменение условий сделки.
традиционный формат. Допустима для большинства операций, кроме случаев, когда законодательство требует электронного формата.
передаётся через оператора электронного документооборота (ЭДО) в формате XML по приказу ФНС. Обязательна для операций с прослеживаемыми товарами. Для остальных операций — по соглашению сторон.
совмещает в одном документе счёт-фактуру и первичный учётный документ (накладную или акт). Очень удобен для «упрощенцев»: вместо двух документов — один. УПД со статусом «1» заменяет счёт-фактуру и накладную одновременно. УПД со статусом «2» — только первичный документ без функции счёт-фактуры.
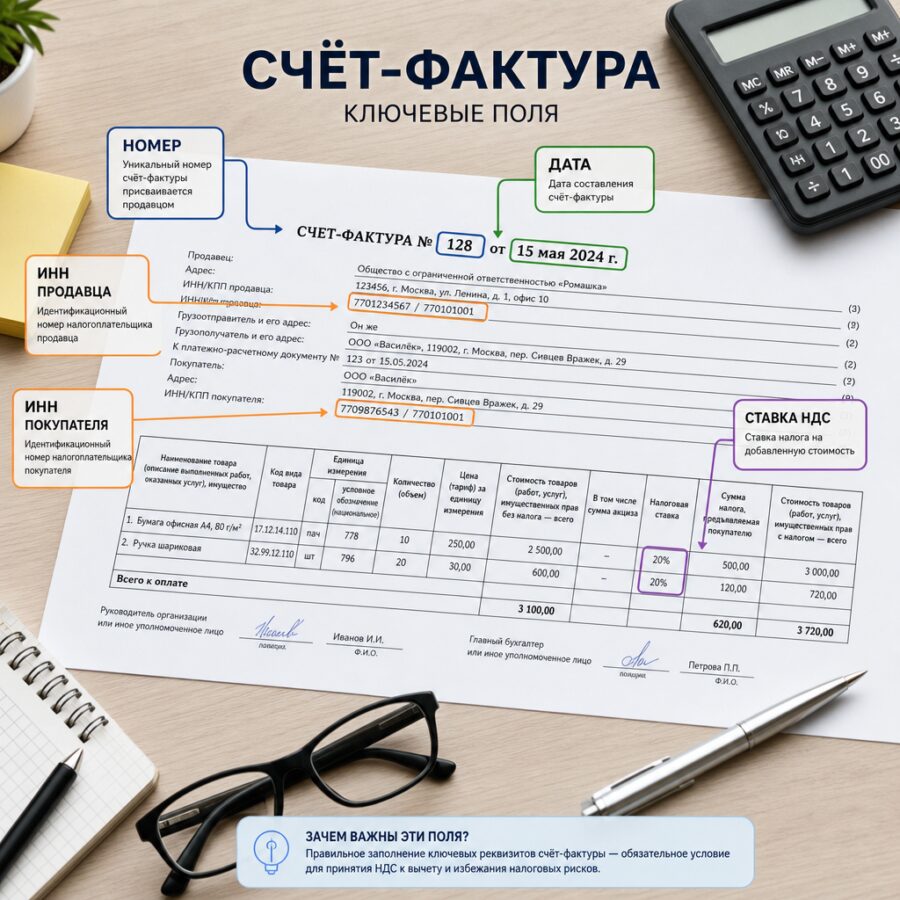
Форма счёт-фактуры утверждена Постановлением Правительства № 1137. Ошибка в любом из обязательных реквизитов может стать основанием для отказа покупателю в налоговом вычете. Разберём каждое поле.
Номер счёт-фактуры должен быть сквозным — то есть нумерация ведётся последовательно в хронологическом порядке без пропусков. Допускается буквенно-цифровая нумерация (например, 1/А, 25-УСН). Дата не может быть более ранней, чем дата отгрузки товара.
Указываются полное или сокращённое наименование продавца согласно учредительным документам (для ООО) или ФИО (для ИП), юридический адрес, ИНН и КПП. Важный нюанс для ИП: КПП у индивидуального предпринимателя нет. В строке 2б ставится прочерк или поле оставляется пустым.
Если продавец и грузоотправитель совпадают (что бывает в большинстве случаев у малого бизнеса), в строке 3 можно написать «Он же». При оказании услуг или выполнении работ в строках 3 и 4 ставится прочерк.
Аналогично строкам продавца: наименование, адрес, ИНН/КПП. Ошибка в ИНН покупателя — одна из самых распространённых причин отказа в вычете. Всегда проверяйте реквизиты контрагента через сервис ФНС.
Заполняется только при авансовой счёт-фактуре — указывается номер и дата платёжного поручения или иного документа, которым был перечислен аванс. При отгрузочной счёт-фактуре ставится прочерк.
| Графа | Что указывается | Особенности для «упрощенца» |
|---|---|---|
| Графа 1 | Наименование товара (работы, услуги) | Должно совпадать с договором и накладной |
| Графа 2, 2а | Единица измерения | При услугах — прочерк |
| Графа 3 | Количество | При услугах — прочерк |
| Графа 4 | Цена за единицу без НДС | При услугах — прочерк |
| Графа 5 | Стоимость без НДС | Обязательна |
| Графа 7 | Налоговая ставка | «Без НДС», 5%, 7%, 10%, 20% |
| Графа 8 | Сумма НДС | При «Без НДС» — прочерк |
| Графа 9 | Стоимость с НДС | При «Без НДС» = графе 5 |
| Графа 10, 10а | Страна происхождения товара | Только для импортных товаров |
| Графа 11 | Номер таможенной декларации | Только для импортных товаров |
Счёт-фактура подписывается руководителем организации и главным бухгалтером (или уполномоченными лицами по доверенности). ИП подписывает лично с указанием реквизитов свидетельства о государственной регистрации. Печать на счёт-фактуре не является обязательным реквизитом, однако её наличие не является нарушением.
За годы практики мы видим одни и те же ошибки, которые допускают «упрощенцы» при работе со счёт-фактурами. Вот наиболее критичные из них.
«Упрощенец», освобождённый от НДС, указывает в графе 7 ставку 20% вместо «Без НДС». Результат: обязанность уплатить НДС в бюджет, которой не было бы при правильном оформлении.
Даже одна неверная цифра в ИНН покупателя — основание для отказа ему в налоговом вычете. Это испортит отношения с клиентом и может повлечь претензии с его стороны.
Счёт-фактура выставлена на 7-й или 10-й день после отгрузки вместо установленных 5 дней. Формально это нарушение, хотя судебная практика в большинстве случаев не признаёт его основанием для отказа в вычете покупателю — при условии, что документ относится к тому же налоговому периоду.
«Упрощенец», освобождённый от НДС, выставляет авансовую счёт-фактуру с НДС по просьбе покупателя. Тем самым он добровольно берёт на себя обязательство уплатить НДС с аванса, а потом ещё раз — при отгрузке.
«Упрощенец», применяющий ставку 5% или 7%, пытается заявить вычет входного НДС от поставщиков. При этих ставках вычет прямо запрещён законом.
«Упрощенец» арендует помещение у муниципалитета и не выставляет счёт-фактуру как налоговый агент, не удерживает и не перечисляет НДС. Это грубое нарушение, влекущее штраф и доначисление налога.
В счёт-фактуре указано «Консультационные услуги», а в договоре — «Услуги по сопровождению программного обеспечения». Такое расхождение может стать поводом для претензий при проверке.
Базовый срок — 5 календарных дней с момента отгрузки или получения аванса. Это правило применяется к разовым операциям.
Для непрерывных длящихся поставок (например, ежедневная поставка продуктов или ежемесячное оказание услуг по абонентскому договору) допускается выставление одной счёт-фактуры за месяц или квартал. Это удобно и снижает документооборот.
Дата счёт-фактуры не может быть более ранней, чем дата отгрузки. Если вы выставите счёт-фактуру датой «вперёд», это будет нарушением порядка оформления.
Это стандартный документ для «упрощенца» с доходом до 60 млн рублей. В графе 7 («Налоговая ставка») указывается «Без НДС». В графе 8 («Сумма НДС») ставится прочерк. Графа 9 («Стоимость с НДС») равна графе 5 («Стоимость без НДС»).
Пример: ООО «Ромашка» на УСН продаёт покупателю канцелярские товары на сумму 50 000 рублей. Счёт-фактура выглядит так: стоимость без НДС — 50 000 руб., налоговая ставка — «Без НДС», сумма НДС — прочерк, стоимость с НДС — 50 000 руб.
Применяется «упрощенцами» с доходом от 60 до 250 млн рублей, выбравшими льготную ставку. В графе 7 указывается «5%». Сумма НДС рассчитывается как 5% от стоимости без НДС.
Пример: ООО «Берёза» на УСН с доходом 120 млн рублей оказывает услуги на сумму 100 000 рублей (без НДС). НДС по ставке 5% составит 5 000 рублей. Итого к оплате покупателем: 105 000 рублей. Именно 5 000 рублей ООО «Берёза» обязано перечислить в бюджет.
Применяется при доходе от 250 до 450 млн рублей. Расчёт аналогичен: НДС = 7% от стоимости без НДС.
Пример: ООО «Дуб» с доходом 300 млн рублей реализует товар на 200 000 рублей (без НДС). НДС — 14 000 рублей. Покупатель платит 214 000 рублей, из которых 14 000 рублей поступают в бюджет.
Если «упрощенец» является плательщиком НДС (доход свыше 60 млн руб.) и получает аванс, он обязан в течение 5 дней выставить авансовую счёт-фактуру. В строке 5 указываются реквизиты платёжного документа (номер и дата платёжного поручения). При последующей отгрузке выставляется отгрузочная счёт-фактура, а авансовая регистрируется в книге покупок для вычета ранее начисленного НДС.
Универсальный передаточный документ (УПД) — это удобная альтернатива связке «счёт-фактура + накладная/акт». Форма УПД рекомендована письмом ФНС России от 21.10.2013 № ММВ-20-3/96@. «Упрощенец», освобождённый от НДС, может использовать УПД со статусом «2» (только первичный документ). Плательщик НДС на УСН — УПД со статусом «1» (счёт-фактура + первичный документ).
Большинство «упрощенцев» ведут учёт в специализированных программах. Рассмотрим ключевые моменты автоматизации.
Для корректной работы со счёт-фактурами на УСН необходимо правильно настроить учётную политику. В разделе «Главное» — «Налоги и отчёты» — «НДС» нужно указать статус плательщика НДС (освобождён или нет), выбранную ставку. После этого программа автоматически будет формировать счёт-фактуры с нужными реквизитами, вести книгу продаж и формировать декларацию.
Сервисы для малого бизнеса позволяют формировать счёт-фактуры в несколько кликов. Важно убедиться, что выбранный сервис поддерживает актуальные форматы документов с учётом изменений 2025 года — в частности, ставки 5% и 7%.
Если вы работаете с прослеживаемыми товарами (определённые категории импортной продукции), ЭДО обязателен. Для остальных операций — добровольно, но удобно. Основные операторы ЭДО в России — Контур.Диадок, СБИС, Калуга Астрал и другие. Для подключения к ЭДО необходима усиленная квалифицированная электронная подпись (УКЭП). Важное условие: контрагент тоже должен быть подключён к ЭДО или хотя бы дать согласие на получение электронных документов.
[Инфографика: пошаговый алгоритм выставления счёт-фактуры «упрощенцем» — блок-схема с ветвлением: «Доход до 60 млн?» — «Да» — «Освобождён от НДС, СФ с НДС не обязателен» — «Нет» — «Выбор ставки 5%/7%/20%» — «Оформление СФ» — «Регистрация в книге продаж» — «Декларация и уплата НДС»]
После выставления счёт-фактуры с НДС у продавца возникает целый комплекс обязательств.
С 2023 года действует система Единого налогового счёта (ЕНС) и Единого налогового платежа (ЕНП). НДС уплачивается тремя равными частями — до 28-го числа каждого из трёх месяцев, следующих за истёкшим кварталом. Например, НДС за I квартал нужно уплатить до 28 апреля, 28 мая и 28 июня.
Декларация подаётся ежеквартально, не позднее 25-го числа месяца, следующего за истёкшим кварталом. Подача исключительно в электронном виде через оператора ТКС — это требование закона, нарушение которого влечёт штраф. Если «упрощенец» выставил счёт-фактуру добровольно (при доходе до 60 млн руб.), он заполняет Раздел 1 и Раздел 12 декларации. Если является обязательным плательщиком НДС — стандартный набор разделов.
Каждая выставленная счёт-фактура с НДС должна быть зарегистрирована в книге продаж в том периоде, в котором возникло налоговое обязательство.
Сумма НДС, полученная от покупателя, не является доходом «упрощенца» для целей расчёта налога по УСН. Это прямо предусмотрено статьёй 346.15 НК РФ. Иными словами, если вы продали товар за 105 000 рублей (в том числе НДС 5% — 5 000 рублей), в доходах по УСН учитываете только 100 000 рублей.
При объекте налогообложения «доходы минус расходы» уплаченный в бюджет НДС нельзя включить в расходы. Это дополнительная нагрузка, которую важно учитывать при финансовом планировании.
Покупатель на ОСНО, получивший счёт-фактуру от «упрощенца» с выделенным НДС, вправе принять этот НДС к вычету. Это подтверждено позицией Конституционного Суда РФ и Минфина России.
Однако важно понимать риски. ФНС может попытаться отказать в вычете, если обнаружит, что продавец не уплатил НДС в бюджет. Поэтому при работе с «упрощенцами», выставляющими счёт-фактуры с НДС, покупателю рекомендуется проверять добросовестность контрагента и факт уплаты им налога. Также возможна встречная проверка покупателя при возникновении проблем у продавца.
Ещё один риск для покупателя — ошибки в реквизитах счёт-фактуры. Любая существенная ошибка (неверный ИНН, несоответствие наименования товара, отсутствие обязательного реквизита) может стать основанием для отказа в вычете.
Нарушения в части счёт-фактур и НДС влекут серьёзные финансовые последствия. Разберём основные санкции.
| Нарушение | Санкция | Норма НК РФ |
|---|---|---|
| Невыставление счёт-фактуры (при обязанности выставить) | 10 000 руб. (первичное), 30 000 руб. (повторное) | Ст. 120 НК РФ |
| Неуплата НДС | 20% от суммы недоимки (при умысле — 40%) | Ст. 122 НК РФ |
| Непредставление декларации по НДС | 5% от суммы налога за каждый полный/неполный месяц просрочки (мин. 1 000 руб., макс. 30%) | Ст. 119 НК РФ |
| Подача декларации на бумаге вместо электронной | 200 руб. за каждый документ | Ст. 119.1 НК РФ |
| Просрочка уплаты НДС | Пени: 1/300 ставки ЦБ за каждый день просрочки | Ст. 75 НК РФ |
| Непредставление декларации более 20 рабочих дней | Блокировка расчётного счёта | Ст. 76 НК РФ |
Блокировка расчётного счёта — пожалуй, самая болезненная санкция для бизнеса. Она парализует все расчёты: нельзя платить поставщикам, выплачивать зарплату, проводить любые операции. Поэтому своевременная подача декларации — не просто требование закона, это жизненная необходимость для бизнеса.
Форма книги продаж утверждена Приложением № 5 к Постановлению Правительства № 1137. В книгу продаж регистрируются все выставленные счёт-фактуры с выделенным НДС. Регистрация производится в том квартале, в котором возникло налоговое обязательство (как правило, в момент отгрузки или получения аванса). Книга продаж хранится не менее 4 лет.
Книга покупок необходима только «упрощенцам», применяющим ставку 20% (10%) — то есть тем, кто имеет право на вычет входного НДС. При ставках 5% и 7% книга покупок не ведётся, поскольку вычет невозможен. Форма — Приложение № 4 к Постановлению № 1137.
Ведётся только посредниками (комиссионерами, агентами), которые выставляют и получают счёт-фактуры в интересах третьих лиц. Форма — Приложение № 3 к Постановлению № 1137. Для большинства «упрощенцев», ведущих прямую торговлю или оказывающих услуги напрямую, журнал не нужен.
Счёт-фактуры, книги продаж и покупок, журналы учёта хранятся не менее 4 лет. Это касается как бумажных, так и электронных документов. Электронные счёт-фактуры должны храниться вместе с подтверждением оператора ЭДО и квалифицированной электронной подписью.
Если счёт-фактура утрачена, её можно восстановить: запросить дубликат у контрагента или восстановить из архива оператора ЭДО (для электронных документов).
Это самая распространённая ситуация. Покупатель хочет принять НДС к вычету и давит на вас, угрожая уйти к конкурентам. Что делать?
Прежде всего — посчитайте реальные потери. Предположим, вы продаёте товар за 100 000 рублей. Если выставите счёт-фактуру с НДС 20%, покупатель заплатит 120 000 рублей, из которых 20 000 рублей вы перечислите в бюджет. Ваша выручка останется 100 000 рублей — как и без НДС. Но при этом вы тратите время на декларацию, регистрацию в книге продаж, несёте риски.
Альтернатива: предложите покупателю скидку, эквивалентную сумме НДС, которую он мог бы принять к вычету. Например, снизьте цену с 100 000 до 83 333 рублей — это примерно соответствует «цене без НДС» при ставке 20%. Для покупателя реальная стоимость покупки останется той же. Такой подход называют «скидкой вместо НДС».
Ещё один вариант для бизнеса, который активно работает с крупными корпоративными клиентами на ОСНО: создание параллельного юридического лица на ОСНО для обслуживания таких клиентов. Это законная практика, однако требует тщательной юридической проработки, чтобы не попасть под обвинение в дроблении бизнеса.
Если вы решаете всё же выставить счёт-фактуру с НДС разово или систематически, помните: это ваше право, но последствия (уплата НДС, декларация) неизбежны.
Предположим, ваш доход превысил 60 млн рублей в сентябре. С 1 октября вы становитесь плательщиком НДС. Что нужно сделать?
Особый вопрос — действующие договоры. Если в договоре цена указана без НДС, а вы стали плательщиком НДС, нужно либо договориться с покупателем об увеличении цены на сумму НДС, либо платить НДС из собственных средств (то есть «внутри» цены). Рекомендуется заблаговременно включать в договоры защитные оговорки об НДС.
Вы освобождены от НДС, но случайно выставили счёт-фактуру с НДС 20%. Что делать?
Технически «аннулировать» уже выставленную счёт-фактуру можно только через выставление исправленной счёт-фактуры. В исправленной СФ в графе 7 нужно указать «Без НДС», а в графах 8 и 9 — соответствующие значения. Однако покупатель при этом лишится права на вычет НДС, который он уже мог заявить.
Если НДС уже уплачен в бюджет по ошибочной СФ — вернуть его крайне сложно. ФНС, как правило, отказывает в возврате, ссылаясь на то, что налог был уплачен добровольно. Суды в таких случаях нередко встают на сторону налогоплательщика, однако судебный путь — это время и расходы.
Вывод: ошибочно выставленная счёт-фактура с НДС — это дорогостоящая ошибка. Лучше перепроверить документ перед отправкой, чем потом разбираться с последствиями.
Если вы плательщик НДС на УСН и получили аванс, алгоритм такой:
Если вы освобождены от НДС (доход до 60 млн руб.) — авансовую счёт-фактуру выставлять не нужно. Аванс просто отражается в книге учёта доходов и расходов (КУДиР) как доход.
При возврате аванса покупателю: если НДС с аванса был начислен, выставляется корректировочная или исправленная счёт-фактура, НДС принимается к вычету.
«Упрощенец» работает как агент: заключает договоры от имени принципала (который на ОСНО) и получает агентское вознаграждение. В этом случае:
Если «упрощенец» вынужден перейти на ОСНО (например, превысил лимит по численности или доходу), в переходный период важно:
Допустим, вы освобождены от НДС и перед вами стоит вопрос: стоит ли добровольно выставлять счёт-фактуру с НДС, чтобы не потерять покупателя на ОСНО?
Рассмотрим конкретную модель. Ваша цена — 100 000 рублей. Покупатель на ОСНО хочет вычет НДС 20%.
| Показатель | Без НДС | С НДС 20% |
|---|---|---|
| Цена для покупателя | 100 000 руб. | 120 000 руб. |
| НДС к уплате в бюджет | 0 | 20 000 руб. |
| Ваша выручка (без НДС) | 100 000 руб. | 100 000 руб. |
| Доп. административные расходы | 0 | Время на декларацию, книгу продаж |
| Реальная стоимость для покупателя (с учётом вычета) | 100 000 руб. | 100 000 руб. (120 000 — 20 000 вычет) |
На первый взгляд, выставление СФ с НДС не меняет вашу выручку. Но это справедливо только если покупатель действительно платит 120 000 рублей. Если же покупатель настаивает на цене 100 000 рублей «с НДС» (то есть НДС «внутри» цены), ваша реальная выручка составит только 83 333 рублей — остальное уйдёт в бюджет.
Поэтому при переговорах с покупателями на ОСНО принципиально важно обсуждать: цена «без НДС» или «с НДС». Если вы добровольно выставляете СФ с НДС, цена должна увеличиться на сумму налога, а не оставаться прежней.
Если ваш доход превысил 60 млн рублей, вам предстоит сделать выбор. Рассмотрим логику принятия решения.
Компания с доходом 150 млн рублей и материальными затратами 90 млн рублей (из которых 15 млн — входной НДС 20%).
| Показатель | Ставка 5% | Ставка 20% |
|---|---|---|
| Выручка без НДС | 150 млн руб. | 150 млн руб. |
| НДС к начислению | 7,5 млн руб. | 30 млн руб. |
| Входной НДС к вычету | 0 | 15 млн руб. |
| НДС к уплате в бюджет | 7,5 млн руб. | 15 млн руб. |
В данном примере ставка 5% выгоднее: НДС к уплате в два раза меньше. Но если бы входной НДС составлял, например, 25 млн рублей, расчёт изменился бы в пользу ставки 20%.
Этот вопрос особенно актуален для бизнеса с доходом, приближающимся к 450 млн рублей — верхней границе УСН. Сравним два режима.
| Критерий | УСН с НДС (ставка 5%/7%) | ОСНО |
|---|---|---|
| Налог на прибыль / УСН | 6% или 15% (УСН) | 20% (налог на прибыль) |
| НДС | 5% или 7% (без вычета) | 20% (10%) с вычетом |
| Право на вычет входного НДС | Нет (при 5%/7%) | Да |
| Административная нагрузка | Умеренная | Высокая |
| Сложность учёта | Средняя | Высокая |
| Необходимость штатного бухгалтера | Желательно | Обязательно |
Для большинства малых и средних предприятий с доходом до 250 млн рублей УСН со ставкой 5% остаётся более выгодным режимом, чем ОСНО. Переход на ОСНО оправдан, когда доля входного НДС в затратах настолько велика, что право на вычет перекрывает разницу в ставках налога на прибыль и УСН.
Грамотно составленный договор защитит вас от неприятных сюрпризов при изменении налогового статуса.
Если вы уже являетесь плательщиком НДС, лучше указывать в договоре цену «без НДС» и отдельно — сумму НДС. Это даёт прозрачность и исключает споры о том, входит ли налог в согласованную цену.
Если вы работаете на УСН и не исключаете, что в будущем станете плательщиком НДС (например, при росте бизнеса), включите в договор следующую оговорку: «В случае если в период действия настоящего договора Продавец утратит право на освобождение от НДС, цена договора увеличивается на сумму НДС, рассчитанную по применимой ставке». Это стандартная защитная клаузула, которую суды признают законной.
Если порог в 60 млн рублей уже достигнут, инициируйте переговоры с ключевыми контрагентами о пересмотре цен. Большинство покупателей на ОСНО готовы принять увеличение цены на сумму НДС — для них реальная стоимость покупки не изменится, поскольку НДС они примут к вычету.
Вопрос о том, вправе ли покупатель принять к вычету НДС, предъявленный «упрощенцем», долгое время был дискуссионным. Сегодня позиция сложилась в пользу покупателя.
Конституционный Суд РФ неоднократно указывал, что право покупателя на вычет НДС не может быть поставлено в зависимость от того, является ли продавец плательщиком НДС, если счёт-фактура выставлена и НДС уплачен в бюджет. Это принципиальная позиция, которая защищает покупателей.
Минфин России в своих письмах подтверждает: если «упрощенец» выставил счёт-фактуру с НДС и уплатил налог, покупатель вправе принять НДС к вычету. Однако ФНС на практике нередко пытается отказать в вычете, особенно если у продавца обнаруживаются нарушения. Поэтому покупателям рекомендуется проверять контрагентов-«упрощенцев» на предмет добросовестности.
В арбитражной практике по спорам об уплате НДС «упрощенцем» суды последовательно подтверждают: выставив счёт-фактуру с НДС, «упрощенец» обязан уплатить налог — независимо от того, хотел он этого или нет, и независимо от того, является ли он плательщиком НДС. Статья 173 НК РФ в этом отношении не оставляет пространства для манёвра.
Это зависит от размера дохода и конкретной ситуации. Если ваш доход за прошлый год не превысил 60 млн рублей, вы освобождены от НДС и не обязаны выставлять счёт-фактуру с НДС. Вы вправе это сделать добровольно, но тогда придётся уплатить НДС в бюджет. Если доход превысил 60 млн рублей — вы стали плательщиком НДС и обязаны выставлять счёт-фактуры при каждой реализации. Также обязанность выставлять счёт-фактуру возникает при исполнении функций налогового агента (аренда госимущества, покупки у нерезидентов) — независимо от размера дохода.
Последствия однозначны и предусмотрены статьёй 173 НК РФ: возникает обязанность уплатить весь выделенный НДС в бюджет и подать декларацию по НДС в электронном виде. При этом права на вычет входного НДС нет (если применяется освобождение или ставки 5%/7%). Уклонение от уплаты НДС после выставления счёт-фактуры влечёт штраф 20% от суммы недоимки и пени.
В графе 7 («Налоговая ставка») нужно указать «Без НДС». В графе 8 («Сумма НДС») поставить прочерк. Графа 9 («Стоимость с НДС») будет равна графе 5 («Стоимость без НДС»). Все остальные реквизиты заполняются стандартно: наименование и ИНН продавца и покупателя, наименование товара (работы, услуги), количество, цена, стоимость. ИП в строке КПП ставит прочерк. Документ подписывается руководителем и главным бухгалтером (или уполномоченными лицами).
С 2025 года «упрощенцы» с доходом свыше 60 млн рублей стали плательщиками НДС. Порядок выставления счёт-фактуры в целом стандартный, но важно правильно выбрать ставку. Если доход от 60 до 250 млн рублей — в графе 7 указывается 5% (при выборе льготной ставки). Если от 250 до 450 млн рублей — 7%. Если применяется общая ставка — 20% или 10% (для отдельных категорий товаров). Выбранная ставка фиксируется в учётной политике минимум на три года. Счёт-фактура регистрируется в книге продаж, по итогам квартала подаётся декларация по НДС.
Да, может — при соблюдении условий. Во-первых, «упрощенец» должен выставить счёт-фактуру с выделенным НДС. Во-вторых, счёт-фактура должна быть правильно оформлена (все обязательные реквизиты). В-третьих, «упрощенец» должен уплатить НДС в бюджет. Если все условия выполнены, покупатель на ОСНО вправе принять НДС к вычету — это подтверждено позицией Конституционного Суда РФ и Минфина России. Риск отказа в вычете возникает, если у «упрощенца» есть нарушения или если он не уплатил НДС.
Если «упрощенец» обязан был выставить счёт-фактуру, но не сделал этого, штраф составляет 10 000 рублей за первичное нарушение и 30 000 рублей за повторное (статья 120 НК РФ). Если при этом была занижена налоговая база — штраф 20% от суммы недоплаченного налога, но не менее 40 000 рублей. Дополнительно начисляются пени за каждый день просрочки уплаты налога.
Если вы освобождены от НДС (доход до 60 млн рублей) — нет, авансовую счёт-фактуру выставлять не нужно. Полученный аванс просто учитывается как доход в КУДиР. Если вы плательщик НДС на УСН (доход свыше 60 млн рублей) — да, при получении аванса нужно выставить авансовую счёт-фактуру в течение 5 дней. При последующей отгрузке авансовая СФ зачитывается, а НДС с неё принимается к вычету (при ставке 20%) или уменьшает налоговую базу соответствующего периода.
[Инфографика: таблица «Штрафы за нарушения в части счёт-фактур и НДС» — наглядное сравнение видов нарушений, размеров санкций и ссылок на статьи НК РФ, оформленная в виде цветной таблицы]


